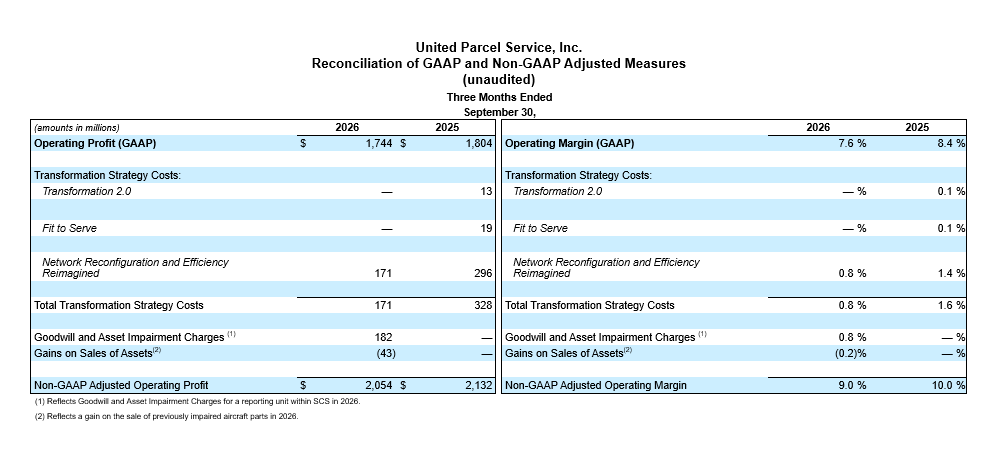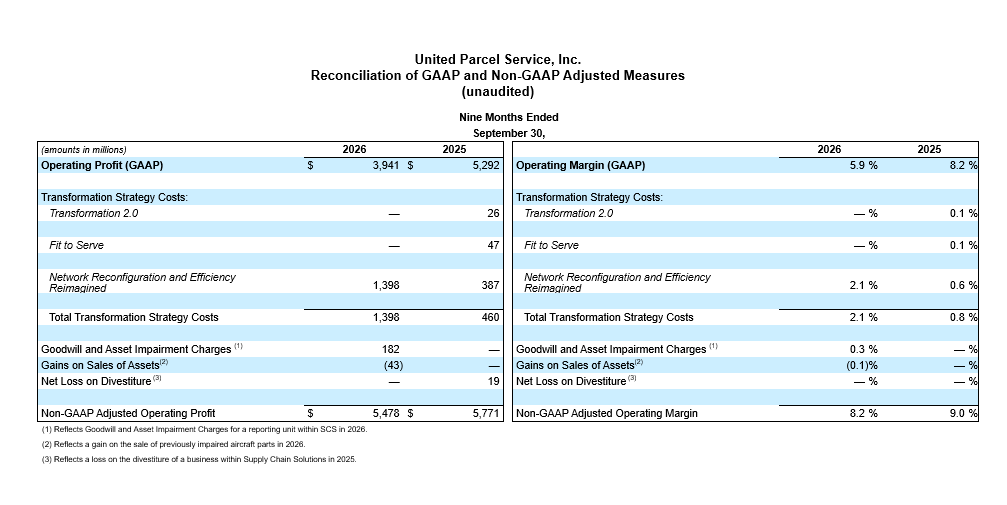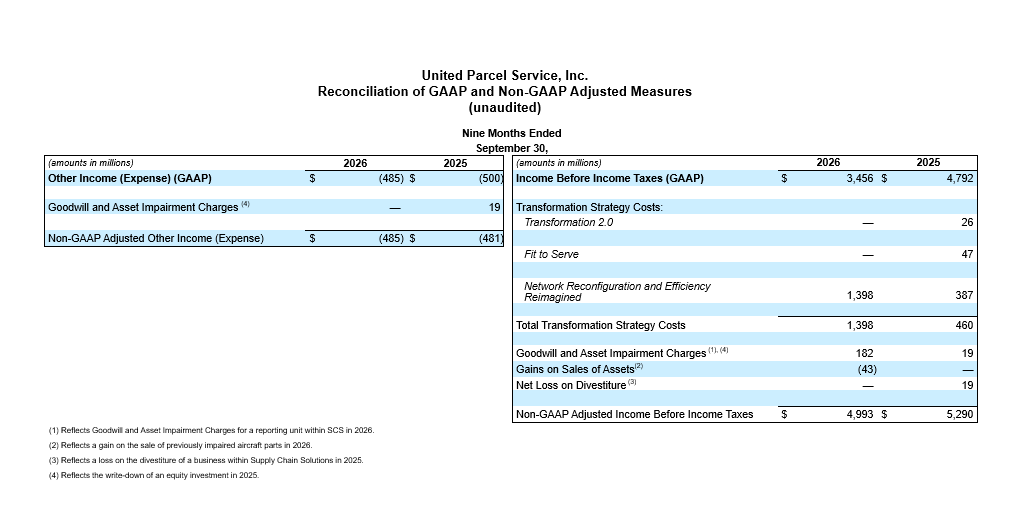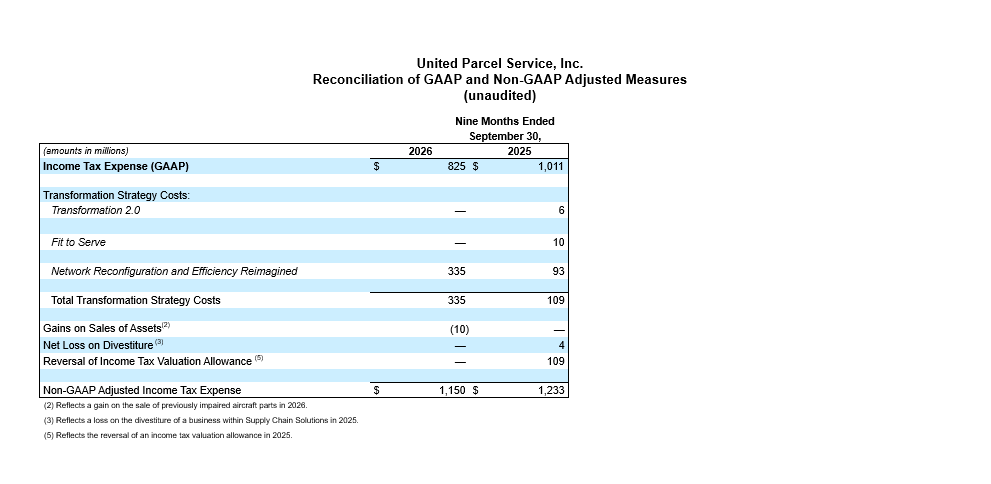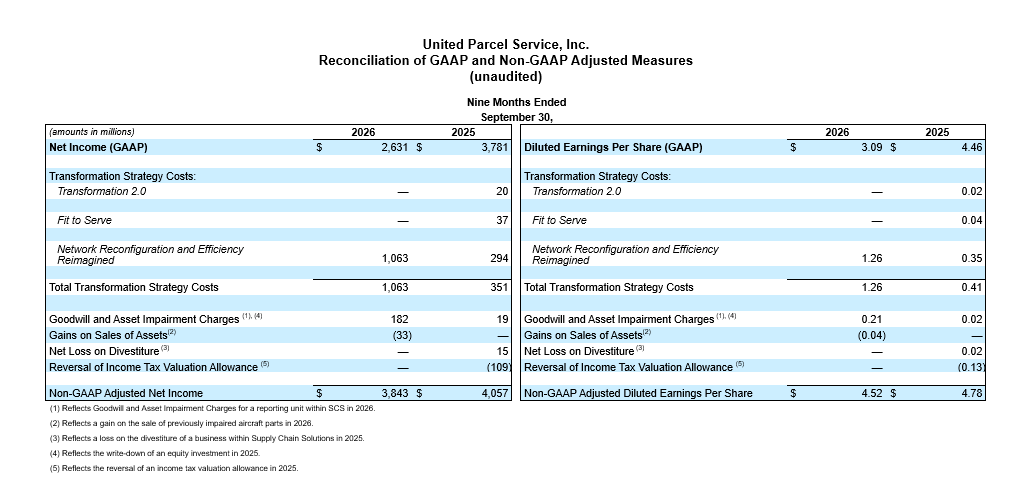
- Marge d’exploitation consolidée de 7,6 %; ajustement non PCGR Marge d’exploitation consolidée* de 9,0 %
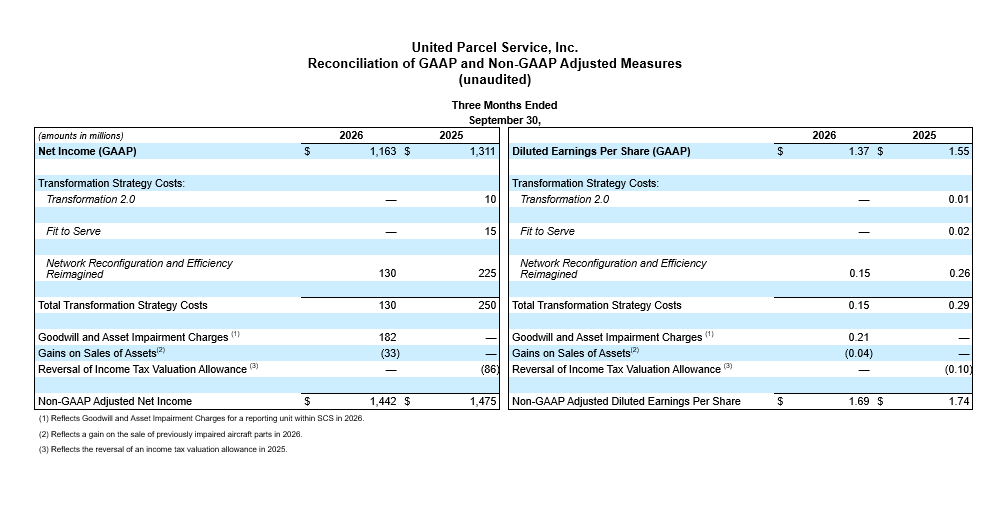
- BPA dilué de 1,37 $; ajustement non PCGR BPA dilué de 1,69 $
- Lève les prévisions financières du quatrième trimestre 2026
- Augmente les perspectives pour l’exercice 2026 pour le chiffre d’affaires consolidé à environ 92,6 milliards de dollars,ajustement non PCGR Bénéfice d’exploitation d’environ 8,75 milliards de dollars et ajustement non PCGR BPA dilué à ~7,28 $
- Augmente l’ajustement non PCGR Objectif de flux de trésorerie disponible à ~6,1 milliards de dollars
ATLANTA – 27 octobre 2026 – UPS (NYSE :UPS) a annoncé aujourd’hui un chiffre d’affaires consolidé de 22,9 milliards de dollars au troisième trimestre 2026. Le bénéfice d’exploitation consolidé s’est établi à 1,7 milliard de dollars; le bénéfice d’exploitation consolidé ajusté non PCGR s’est établi à 2,1 milliards de dollars. Le bénéfice dilué par action était de 1,37 $; le bénéfice dilué ajusté non PCGR par action était de 1,69 $†.
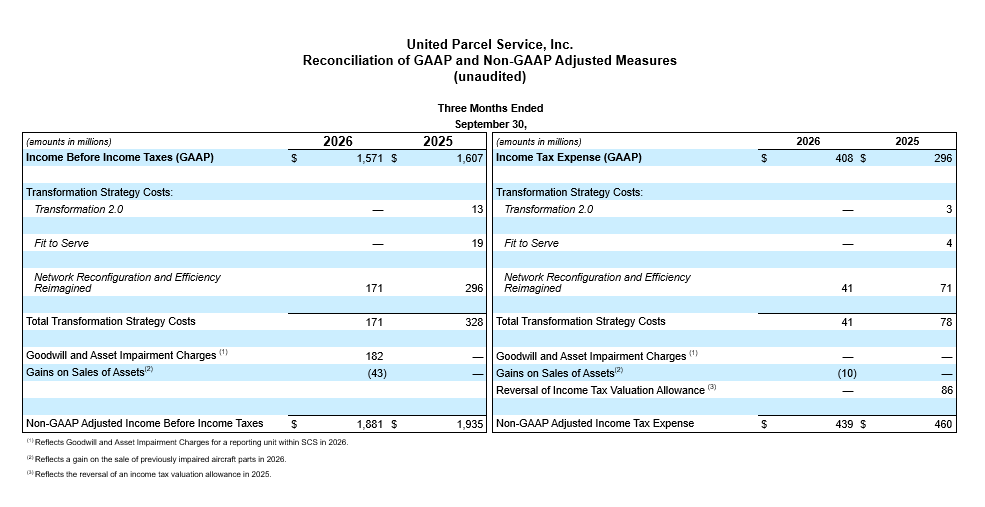
Pour le troisième trimestre de 2026, les résultats PCGR comprennent une charge nette de 279 millions de dollars, soit 0,32 $ par action diluée, composée de coûts de stratégie de transformation après impôts de 130 millions de dollars, ainsi qu’une charge de 182 millions de dollars associée à une dépréciation de l’écart d’acquisition dans Supply Chain Solutions, partiellement compensée par un gain sur la vente d’actifs MD-11 de 33 millions de dollars.
« Je tiens à remercier tous les employés d’UPS pour leur engagement inébranlable envers nos clients et pour avoir fourni un autre trimestre de solides performances », a déclaré Carol Tomé, chef de la direction d’UPS. « Nos résultats du troisième trimestre démontrent le renforcement continu de nos fondamentaux commerciaux, stimulé par une croissance de premier ordre et une plus grande efficacité du réseau. À mesure que l’élan s’intensifie, nous entrons dans la saison des expéditions des Fêtes à partir d’une position de force, avec le réseau le plus automatisé et le plus efficace de notre histoire. Compte tenu de la force que nous voyons dans l’entreprise, nous élevons nos prévisions financières pour l’exercice complet. »
Segment américain national
| T3 2026 | T3 ajusté non PCGR 2026e trimestre 3Q | T3 2025 | T3 ajusté non PCGR 2025e trimestre 3Q |
Chiffre d’affaires | 14 865 M$ |
| 14 220 M$ |
|
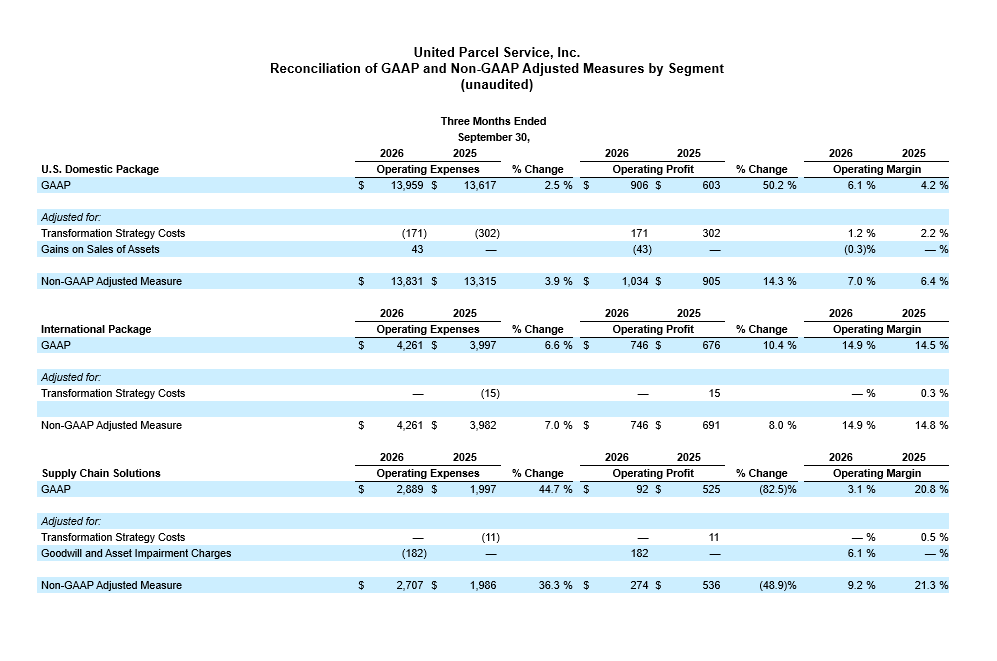
Bénéfice d’exploitation | 906 M$ | 1 034 M$ | 603 M$ | 905 M$ |
- Le chiffre d’affaires a augmenté de 4,5 %, en raison d’une augmentation de 6,1 % du chiffre d’affaires unitaire.
- La marge d’exploitation était de 6,1 %; la marge d’exploitation ajustée non PCGR était de 7,0 %.
Segment international
| T3 2026 | T3 ajusté non PCGR 2026e trimestre 3Q | T3 2025 | T3 ajusté non PCGR 2025e trimestre 3Q |
Chiffre d’affaires | 5 007 M$ |
| 4 673 M$ |
|
Bénéfice d’exploitation | 746 M$ | 746 M$ | 676 M$ | 691 M$ |
- Le chiffre d’affaires a augmenté de 7,1 %, en raison d’une augmentation de 15,0 % du chiffre d’affaires unitaire.
- La marge d’exploitation ajustée sur une base PCGR et non PCGR était de 14,9 %.
Les solutions de la chaîne d’approvisionnement d’UPS (UPS Supply Chain Solutions)1
| T3 2026 | T3 ajusté non PCGR 2026e trimestre 3Q | T3 2025 | T3 ajusté non PCGR 2025e trimestre 3Q |
Chiffre d’affaires | 2 981 M$ |
| 2 522 M$ |
|
Bénéfice d’exploitation | 92 M$ | 274 M$ | 525 M$ | 536 M$ |
1 Comprend des segments opérationnels qui ne répondent pas au critère d’un segment à déclarer sous le sujet 280 de l’ASC – Rapports de segments.
- Le chiffre d’affaires a augmenté de 18,2 %, principalement en raison de la croissance du transport et de la logistique, y compris les soins de santé.
- la marge d’exploitation était de 3,1 %; la marge d’exploitation ajustée non PCGR était de 9,2 %.
Perspective pour 2026
La société fournit certaines indications sur une base ajustée non PCGR, car il n'est pas possible de prévoir ou de fournir un rapprochement reflétant l'impact de divers événements futurs potentiels, y compris l'impact des ajustements des pensions, de certaines initiatives stratégiques ou d'autres événements imprévus, qui seraient inclus dans les résultats déclarés (PCGR) et pourraient être significatifs.
UPS élève ses prévisions financières du quatrième trimestre et de l’exercice 2026. Pour le quatrième trimestre de 2026, sur une base consolidée, UPS prévoit un chiffre d’affaires d’environ 25,7 milliards de dollars et un bénéfice d’exploitation ajusté non PCGR d’environ 3,3 milliards de dollars. Pour l’exercice complet 2026, la société prévoit désormais un chiffre d’affaires consolidé d’environ 92,6 milliards de dollars, un bénéfice d’exploitation ajusté non PCGR d’environ 8,75 milliards de dollars, un BPA dilué ajusté non PCGR d’environ 7,28 $ et un flux de trésorerie disponible ajusté non PCGR d’environ 6,1 milliards de dollars.
L’entreprise confirme ce qui suit pour l’année complète 2026 :
- Dépenses en capital d’environ 3,0 milliards de dollars
- Paiements de dividendes d’environ 5,4 milliards de dollars, sous réserve de l’approbation du conseil d’administration
- Taux d’imposition effectif d’environ 23 %
- 1,3 milliard de dollars de cotisations de retraite
* Les montants « Non-GAAP Adjusted » ou « Non-GAAP Adj. » (« non ajusté selon les PCGR ») sont des mesures financières non conformes aux PCGR. Consultez l’annexe du présent communiqué pour une description des mesures financières non conformes aux PCGR, y compris un rapprochement avec la mesure conforme aux PCGR la plus directement comparable.
†Les résultats du 3Q25 comprenaient un gain avant impôts de 330 millions de dollars au sein de Supply Chain Solutions, soit 0,30 $ de BPA, à partir d’une transaction de vente-bail.
Contacts :
Relations médias d’UPS : 404-828-7123 ou pr@ups.com
Relations avec les investisseurs d’UPS : 404 828-6059 (option 4) ou investor@ups.com
# # #
Renseignements sur la conférence téléphonique
La PDG d’UPS Carol Tomé et le directeur financier Brian Dykes discuteront des résultats du troisième trimestre avec les investisseurs et les analystes lors d’une conférence téléphonique à 8 h 30 HE, le 27 octobre 2026. Cet appel qui sera diffusé en direct sur le web est ouvert à d’autres participants. Pour accéder à la webdiffusion, rendez-vous à la page Relations avec les investisseurs d’UPS et cliquez sur « Conférence téléphonique sur les résultats ». Des renseignements financiers supplémentaires figurent dans les états financiers détaillés publiés sur www.investors.ups.com, sous « Quarterly Earnings and Financials » (résultats et données financières trimestriels), ainsi que dans la pièce jointe au rapport courant sur formulaire 8-K soumis à la SEC.
À propos d’UPS
UPS (NYSE : UPS) est l’une des plus importantes entreprises avec un chiffre d’affaires de 88,7 milliards de dollars en 2025 et fournit une large gamme de solutions logistiques intégrées à des clients dans plus de 200 pays et territoires. Axés sur sa déclaration d’intention, « Aider notre monde à aller de l’avant en livrant l’essentiel », les quelque 460 000 employés de l’entreprise adhèrent à une stratégie qui est toute simple et efficacement exécutée : Priorité au client. Guidée par ses employés. Axée sur l’innovation. UPS s’engage à réduire son impact sur l’environnement et à soutenir les communautés que nous servons dans le monde. Vous trouverez de plus amples informations sur les sites www.ups.com, about.ups.com et www.investors.ups.com.
Énoncés prospectifs
Ce communiqué, notre rapport annuel sur formulaire 10-K pour l’année se terminant le 31 décembre 2025 et nos autres documents déposés auprès de la Securities and Exchange Commission contiennent et pourront contenir à l’avenir des « énoncés prospectifs ». Énoncés autres que ceux de faits actuels ou historiques, et tous les énoncés accompagnés de termes, comme « croire », « projeter », « prévoir », « estimer », « supposer », « avoir l’intention », « anticiper », « cibler », « planifier », et des termes similaires, sont destinés à être des énoncés prospectifs.
De temps à autre, nous incluons également des déclarations prospectives écrites ou orales dans d’autres documents divulgués publiquement. Les énoncés prévisionnels peuvent se rapporter à nos intentions, nos croyances, nos prévisions ou nos attentes actuelles concernant notre orientation stratégique, nos perspectives, nos résultats à venir ou nos événements à venir; ils ne sont pas uniquement fondés sur des faits historiques ou actuels. La direction croit que ces énoncés prospectifs sont raisonnables et appropriés. Cependant, il convient de ne pas se fier indûment aux déclarations prospectives, car ces déclarations ne sont valables qu’à la date à laquelle elles sont faites.
Les énoncés prospectifs sont soumis à certains risques et incertitudes qui pourraient faire en sorte que les résultats réels diffèrent sensiblement de notre expérience historique, de nos attentes actuelles ou de nos résultats prévus. Ces risques et ces incertitudes comprennent, sans toutefois s’y limiter : Les changements des conditions économiques générales aux États-Unis ou à l’échelle internationale, notamment en raison de l’évolution des politiques commerciales mondiales, de nouveaux tarifs ou de hausses de tarifs, de fermetures gouvernementales ou d’incertitudes géopolitiques, de tensions ou de conflits dans diverses régions, y compris l’Union européenne, l’Ukraine, la Fédération de Russie, le Moyen-Orient et la région transpacifique; la concurrence importante à l’échelle locale, régionale, nationale et internationale; les changements dans nos relations avec nos principaux clients; notre capacité à attirer et à retenir des employés qualifiés; les grèves, arrêts de travail ou ralentissements de la part de nos employés; des exigences accrues ou plus complexes en matière de sécurité physique ou opérationnelle; un incident majeur de cybersécurité ou un renforcement des réglementations en matière de protection des données; notre capacité à maintenir notre image de marque et notre réputation; les impacts des changements climatiques mondiaux; les interruptions ou les répercussions sur nos activités découlant d’événements naturels ou d’origine humaine, y compris les attaques terroristes, les épidémies ou les pandémies; notre exposition à l’évolution des conditions économiques, politiques, réglementaires et sociales dans les marchés internationaux et émergents; notre capacité à réaliser les avantages attendus des acquisitions, cessions, coentreprises ou alliances stratégiques; les effets des fluctuations des prix de l’énergie, y compris l’essence, le diesel, le carburéacteur et d’autres combustibles, ainsi que les interruptions d’approvisionnement de ces ressources; les variations des taux de change ou des taux d’intérêt; notre capacité à prévoir avec précision nos besoins futurs en investissements; l’augmentation de nos dépenses ou de nos obligations de financement liées aux avantages sociaux des employés, aux soins de santé des retraités ou aux régimes de retraite; notre capacité à gérer les coûts d’assurance et de réclamations; les changements dans la stratégie commerciale, les réglementations gouvernementales ou les conditions économiques ou de marché susceptibles d’entraîner une dépréciation de nos actifs; des obligations fiscales supplémentaires potentielles aux États-Unis ou à l’échelle internationale; des réglementations de plus en plus strictes liées aux changements climatiques; des réclamations ou litiges potentiels liés au travail et à l’emploi, aux blessures corporelles, aux dommages matériels, aux pratiques commerciales, à la responsabilité environnementale et à d’autres questions; ainsi que d’autres risques décrits dans nos documents déposés auprès de la Securities and Exchange Commission, y compris notre rapport annuel sur formulaire 10-K pour l’exercice clos le 31 décembre 2025 et les rapports déposés par la suite. Vous devez tenir compte des limites et des risques associés aux déclarations prospectives et ne pas vous fier indûment à l’exactitude des prévisions contenues dans ces déclarations prospectives. Nous n’assumons aucune obligation de mettre à jour les énoncés prospectifs pour refléter des événements, des circonstances, des changements dans les attentes ou la survenance d’événements imprévus après la date de ces énoncés, sauf si la loi l’exige.
La société publie régulièrement des informations importantes, notamment des communiqués de presse, des annonces, des documents fournis ou présentés lors de conférences d’analystes ou d’investisseurs, ainsi que d’autres déclarations concernant ses activités et ses résultats d’exploitation, susceptibles d’intéresser les investisseurs, sur le site Web de la société consacré aux relations avec les investisseurs, à l’adresse www.investors.ups.com. La société utilise son site Web comme moyen de divulguer des informations importantes et non publiques et de se conformer aux obligations de divulgation de la société en vertu de la réglementation FD. Les investisseurs sont invités à consulter le site Web de la société consacré aux relations avec les investisseurs et à suivre les communiqués de presse de la société, les documents déposés auprès de la SEC, les conférences téléphoniques publiques et les diffusions sur le Web. Nous n'incorporons pas le contenu d'un site Web dans ce rapport ou dans tout autre rapport que nous déposons auprès de la SEC.
Rapprochement des mesures financières ajustées PCGR et non PCGR
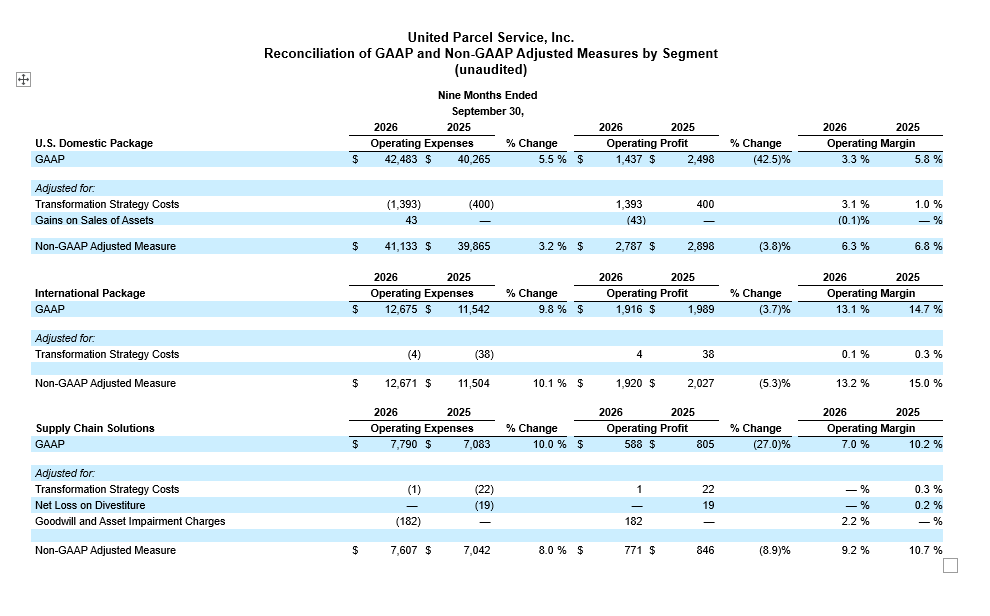
Nous complétons la présentation de nos renseignements financiers déterminés selon les principes comptables généralement reconnus (« PCGR ») avec certaines mesures financières ajustées non conformes aux PCGR. La direction considère et évalue la performance de l’entreprise à la fois sur la base des PCGR et en excluant les coûts et avantages associés à ces mesures financières ajustées non PCGR. Par conséquent, nous pensons que la présentation de ces mesures financières ajustées non conformes aux PCGR permet aux utilisateurs de nos informations financières de mieux visualiser et évaluer les performances sous-jacentes de l’entreprise du même point de vue que la direction.
Les mesures financières ajustées non PCGR devraient être considérées comme un complément et non comme une alternative à nos résultats rapportés conformément aux PCGR. Nos mesures financières ajustées non PCGR ne représentent pas une base de comptabilité complète et peuvent donc ne pas être comparables à des mesures portant un titre similaire publiées par d’autres sociétés.
Mesures financières prévisionnelles non ajustées selon les PCGR
Parfois, lorsque nous présentons des mesures financières prévisionnelles non ajustées selon les PCGR, nous ne sommes pas en mesure de fournir des rapprochements quantitatifs par rapport à la mesure PCGR la plus étroitement liée, en raison de l'incertitude quant au calendrier, au montant ou à la nature des ajustements, qui pourraient s'avérer significatifs au cours d'une période donnée.
Coûts de la stratégie de transformation
Nous excluons l’incidence des charges liées aux initiatives de notre stratégie de transformation. Les initiatives de notre stratégie de transformation s’échelonnent sur plusieurs années et visent à transformer fondamentalement l’étendue et les niveaux de notre structure organisationnelle, nos processus, nos technologies et la composition de notre portefeuille d’activités.
Diverses circonstances ont précipité ces initiatives, notamment l’identification et la hiérarchisation de certains investissements, les évolutions et changements dans les environnements concurrentiels, les pressions inflationnistes, les comportements des consommateurs et d’autres facteurs, dont la normalisation post-COVID et les détournements de volumes attribués à nos négociations syndicales de 2023.
Notre stratégie de transformation comprend les initiatives suivantes :
Transformation 2.0 : Nous avons réduit les niveaux hiérarchiques de gestion, examiné et affiné notre portefeuille d’activités et investi dans certaines technologies afin de réduire les coûts, d’accroître la visibilité et de diminuer la dépendance aux systèmes existants. Les coûts associés au programme Transformation 2.0 ont principalement consisté en des coûts de rémunération et d'avantages sociaux liés à la réduction de nos effectifs, ainsi qu'en des honoraires versés à des consultants tiers. Cette initiative a été achevée en 2025.
Fit to Serve (« Bien préparés pour offrir des services ») : Nous avons lancé notre initiative Fit to Serve afin d’ajuster la taille de notre entreprise et créer un modèle d’exploitation plus efficace et plus réactif à la dynamique du marché, notamment grâce à une réduction des effectifs, principalement au sein de la direction. Cette initiative a été achevée en 2025.
Network Reconfiguration (« Reconfiguration du réseau ») et Efficiency Reimagined (« Nouvelle perspective de l'efficacité ») : Notre initiative Réseau du futur améliore l’efficacité de notre réseau de colis nationaux aux États-Unis grâce à l’automatisation et à la consolidation du tri opérationnel. Dans le cadre de notre exécution stratégique des baisses de volume prévues de la part de notre plus grand client, nous avons lancé notre initiative de reconfiguration du réseau au quatrième trimestre de 2024, qui était une expansion du réseau du futur et sous laquelle nous consolidons davantage les installations, les véhicules, les aéronefs et notre main-d’œuvre, ainsi que l’exécution d’une refonte du processus de bout en bout grâce à notre initiative Efficiency Reimagined .
Grâce à ces initiatives, au cours des neuf premiers mois de 2026, nous avons réduit notre main-d’œuvre opérationnelle, fermé certaines opérations quotidiennes dans des bâtiments loués et détenus et atteint environ 1,8 milliard de dollars d’avantages du programme. Nous prévoyons d’atteindre près de 3 milliards de dollars en 2026 grâce à ces initiatives.
Dans le cadre de ces initiatives, nous prévoyons que les dépenses d’exploitation ajustées non PCGR excluront entre 1,4 et 1,6 milliard de dollars de coût pour l’ensemble de l’année 2026, principalement liées aux coûts de départ des employés et aux frais de consultation de tiers, dont 1,2 milliard de dollars est lié au programme Driver Choice. Au 30 septembre 2026, nous avions engagé 1,4 milliard de dollars de coûts en 2026, et 1,9 milliard de dollars de coûts totaux, dans le cadre de ces initiatives. Bien que les réductions de volume prévues de notre plus gros client aient été achevées au deuxième trimestre de 2026, notre initiative Efficiency Reimagined ne devrait pas se terminer avant le quatrième trimestre de 2027.
Nous ne considérons pas les coûts connexes comme des coûts ordinaires, puisque chaque programme comporte des activités distinctes qui s’échelonnent sur plusieurs périodes et que ces coûts ne devraient pas générer de revenus supplémentaires. Ces initiatives vont au-delà des efforts courants visant à améliorer notre rendement opérationnel et notre rentabilité.
Gains et pertes sur les ventes d’actifs
Nous avons précédemment enregistré des ajustements non PCGR pour la dépréciation de nos avions MD-11 comptabilisés au quatrième trimestre de 2025. Suite aux ventes ultérieures de pièces précédemment altérées associées à ces aéronefs, nous avons constaté des gains sur les ventes en 2026. Nous complétons notre présentation par des mesures financières ajustées non PCGR qui excluent l’impact de ces gains, car nous pensons que ce traitement est cohérent avec la façon dont la dépréciation connexe a été initialement présentée.
Perte nette (gain) sur les cessions
Nous excluons l’impact des gains et des pertes liés aux cessions d’entreprises. Nous ne considérons pas ces transactions comme une composante de nos opérations continues, et nous ne tenons pas compte de leur impact lors de l’évaluation de la performance opérationnelle de l’unité commerciale, des décisions d’allocation de ressources ou de la détermination des primes de rémunération incitative.
Dépréciation de la survaleur et des actifs
Nous excluons l’incidence des charges de dépréciation du goodwill et de certains actifs. Nous ne tenons pas compte de ces frais lors de l’évaluation de la performance opérationnelle de l’unité commerciale, des décisions d’allocation de ressources ou des déterminations de primes incitatives.
Reprise de la provision pour moins-value d'impôt sur le revenu
Nous avons précédemment enregistré des ajustements non PCGR pour les transactions qui ont entraîné des actifs d’impôt différé pour pertes en capital qui ne devaient pas être réalisés. Suite aux ventes de biens en 2025, nous avons réalisé ces pertes en capital. Nous complétons notre présentation par des mesures financières non ajustées selon les PCGR, qui ne tiennent pas compte de l’incidence des reprises des provisions pour dépréciation de ces actifs d’impôt différé, car nous estimons que cette façon de procéder est cohérente avec la procédure initiale établie quant à la provision pour dépréciation.
Coût ajusté par pièce non PCGR
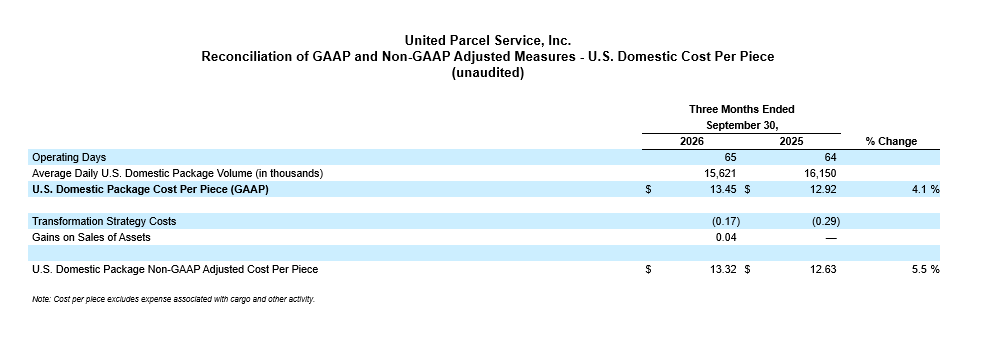
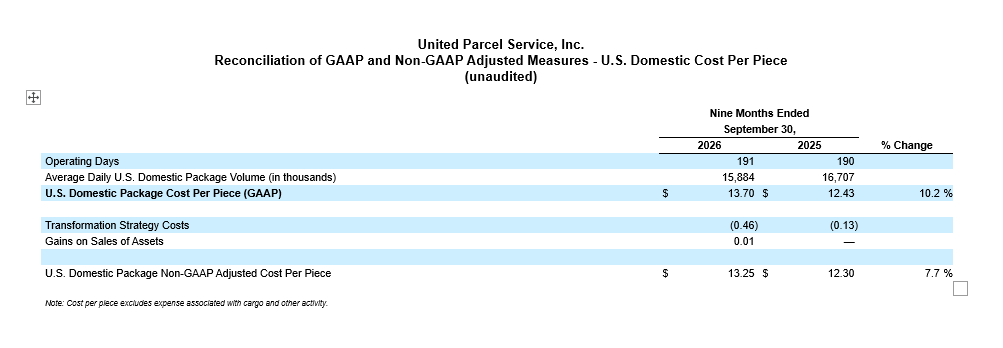
Nous évaluons l’efficacité de nos opérations à l’aide de divers paramètres, notamment le coût ajusté par pièce non PCGR. Le coût par colis non ajusté selon les PCGR pour une période donnée est calculé en divisant les charges d’exploitation non ajustées selon les PCGR par le volume total. Puisque les dépenses d’exploitation ajustées non PCGR excluent les coûts ou les frais que nous ne considérons pas comme faisant partie de la performance sous-jacente de l’entreprise lors du suivi et de l’évaluation de la performance opérationnelle de l’unité commerciale, de la prise de décisions d’allocation de ressources ou de la détermination de la prime de rémunération incitative, nous pensons qu’il s’agit de l’indicateur approprié sur lequel baser les examens et les évaluations de l’efficacité de notre performance opérationnelle.
Flux de trésorerie disponible
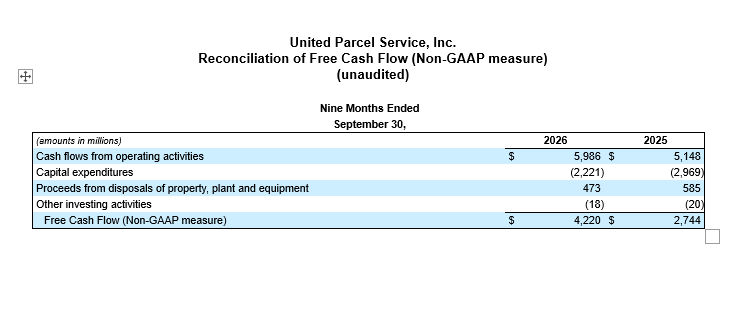
Nous calculons les flux de trésorerie disponibles à partir des flux de trésorerie provenant des activités d’exploitation auxquels nous soustrayons les dépenses en immobilisations et le produit des cessions d’immobilisations corporelles, et auxquels nous ajoutons ou soustrayons les variations nettes des autres activités d’investissement. Selon nous, le flux de trésorerie disponible est un indicateur important de la quantité de trésorerie générée par les opérations commerciales régulières. Nous l’utilisons comme mesure de trésorerie incrémentielle disponible pour investir dans nos activités, répondre à nos obligations liées aux dettes et redistribuer des liquidités aux actionnaires.