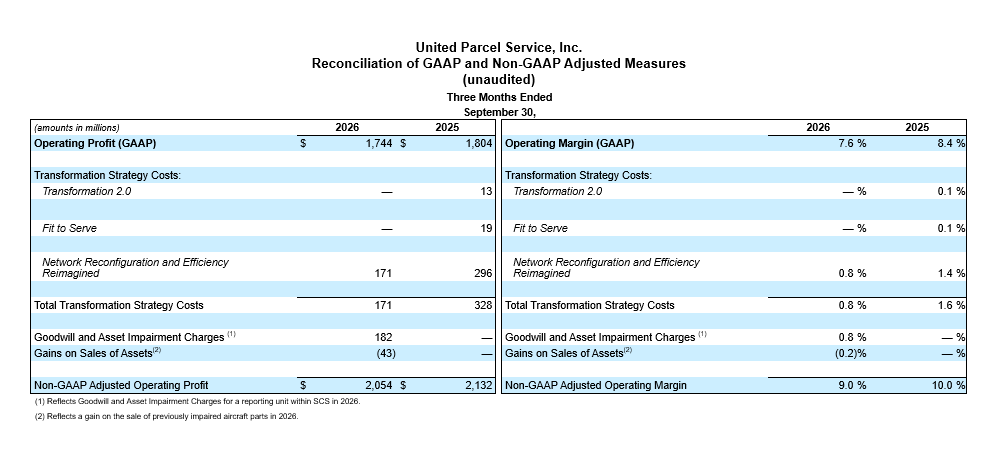
- هامش التشغيل الموحد بنسبة 7,6%؛ على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا. هامش التشغيل الموحد* بنسبة 9,0%
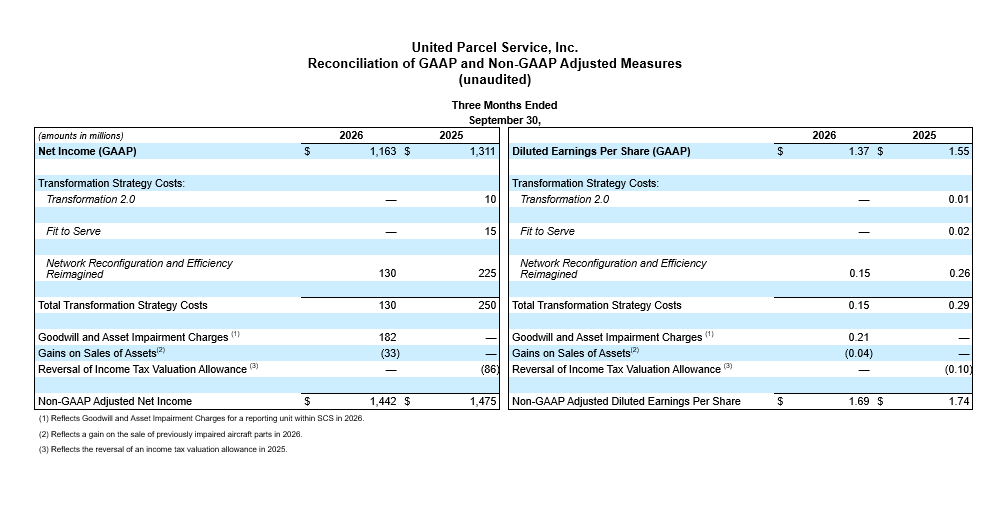
- ربحية السهم المخفضة بقيمة 1,37 دولار؛ على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا. ربحية السهم المخفضة بقيمة 1,69 دولار
- رفع التقديرات الإرشادية المالية للربع الأخير من عام 2026
- رفع التوقعات للعام الكامل 2026 لتصل الإيرادات الموحدة إلى نحو 92,6 مليار دولار،والأرباح التشغيلية على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا إلى نحو 8,75 مليار دولار، وربحية السهم المخفضة على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا إلى نحو 7,28 دولار
- رفع التوقعات للأرباح على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا. استهداف رفع التدفق النقدي الحر إلى نحو 6,1 مليار دولار
أتلانتا - 16 جمادى الأولى 1448 - أعلنت UPS (المُدرجة في بورصة نيويورك باسم: UPS) اليوم عن إيرادات موحدة للربع الثالث من عام 2026 بقيمة 22,9 مليار دولار. بلغ الربح التشغيلي الموحد 1,7 مليار دولار؛ بلغ الربح التشغيلي الموحد على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا 2,1 مليار دولار. وبلغ ربح السهم المخفض 1,37 دولار للسهم الواحد؛ وكانت ربحية السهم المخفضة على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا 1,69 دولار†.
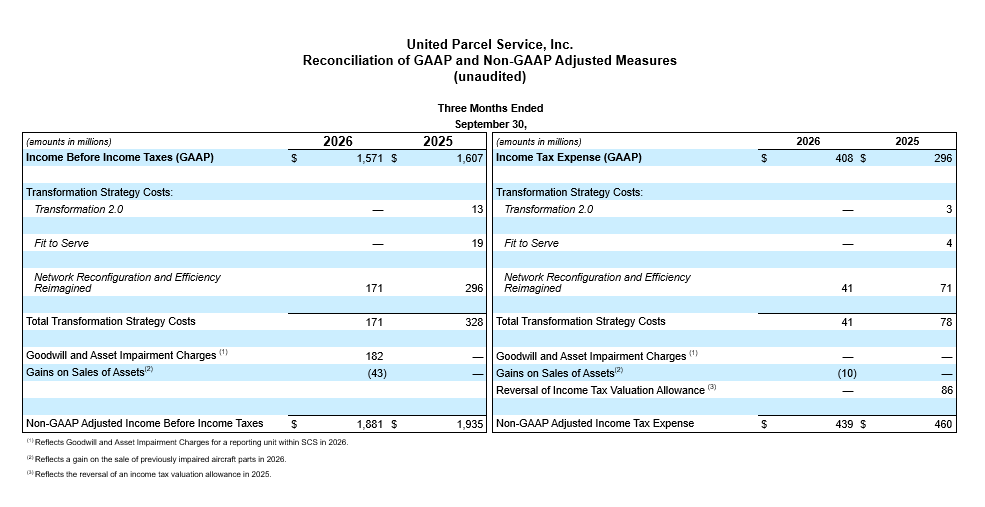
بالنسبة للربع الثالث من عام 2026، تضمنت نتائج المبادئ المحاسبية المقبولة عمومًا صافي رسوم قدرها 279 مليون دولار، أو 0,32 دولار للسهم المخفض؛ وهي تتألف من تكاليف استراتيجية التحول بعد احتساب الضريبة بقيمة 130 مليون دولار، بالإضافة إلى رسوم بقيمة 182 مليون دولار مرتبطة بانخفاض قيمة الشهرة في قطاع حلول سلاسل التوريد، والتي قوبلت جزئيًا بمكاسب بلغت 33 مليون دولار ناتجة عن بيع أصول طائرات MD-11.
وقالت كارول تومي، الرئيس التنفيذي لشركة UPS: "أود أن أُعرب عن شكري لجميع موظفي UPS على التزامهم الراسخ تجاه عملائنا وعلى تحقيق ربع سنوي آخر من الأداء القوي". وأضافت: "تُظهر نتائجنا للربع الثالث الاستمرار في تعزيز الركائز الأساسية لأعمالنا، مدفوعة بنمو متميز وكفاءة أكبر في شبكة العمليات. مع تزايد الزخم، ندخل موسم شحن العطلات من موقع قوة، وبأكثر شبكاتنا أتمتة وكفاءة في تاريخنا. ونظرًا للقوة التي نشهدها في الأعمال، فإننا نرفع تقديراتها الإرشادية المالية للعام بأكمله".
القطاع المحلي في الولايات المتحدة
| الربع الثالث 2026 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2026 | الربع الثالث 2025 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2025 |
الإيرادات | 14٬865 مليون دولار أمريكي |
| 14٬220 مليون دولار أمريكي |
|
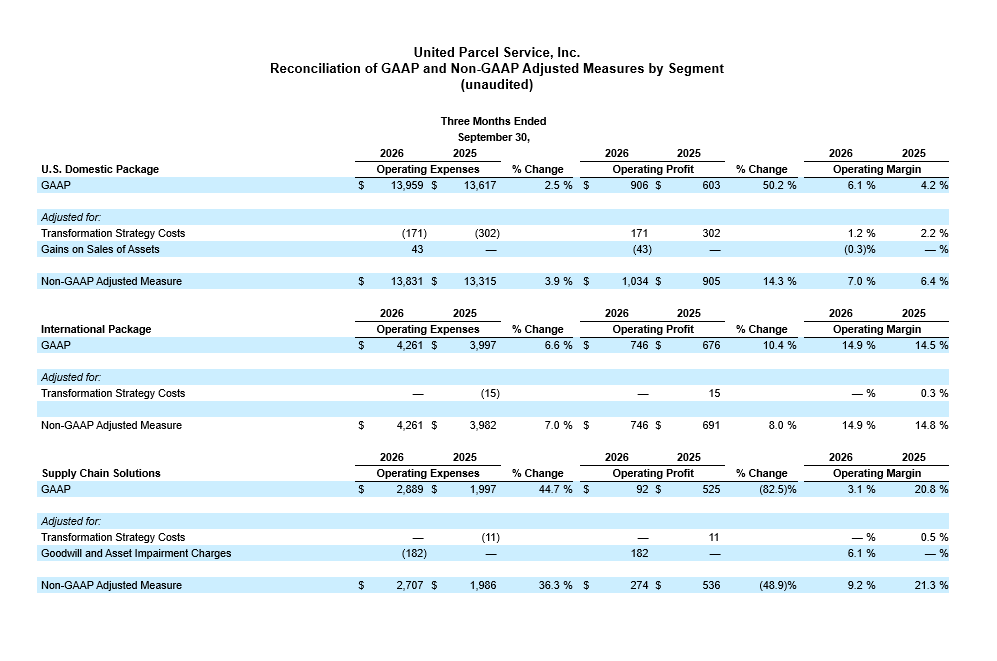
أرباح التشغيل | 906 مليون دولار أمريكي | 1٬034 مليون دولار أمريكي | 603 مليون دولار أمريكي | 905 مليون دولار أمريكي |
- ارتفعت الإيرادات بنسبة 4,5%، مدفوعة بزيادة قدرها 6,1% في الإيرادات لكل قطعة.
- حقق هامش التشغيل نسبة 6,1%؛ كما بلغ هامش التشغيل المعدل وغير المتوافق مع المبادئ المحاسبية المقبولة عمومًا 7.0%.
قطاع الشحن الدولي
| الربع الثالث 2026 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2026 | الربع الثالث 2025 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2025 |
الإيرادات | 5٬007 مليون دولار أمريكي |
| 4٬673 مليون دولار أمريكي |
|
أرباح التشغيل | 746 مليون دولار أمريكي | 746 مليون دولار أمريكي | 676 مليون دولار أمريكي | 691 مليون دولار أمريكي |
- ارتفعت الإيرادات بنسبة 7,1%، مدفوعة بزيادة قدرها 15,0% في الإيرادات لكل قطعة.
- بلغ هامش التشغيل وفقًا لكلٍ من المبادئ المحاسبية المقبولة عمومًا (GAAP) والأساس المُعدّل غير المتوافق مع هذه المبادئ (Non-GAAP)، نسبة 14,9%.
حلول سلاسل التوريد1
| الربع الثالث 2026 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2026 | الربع الثالث 2025 | التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا للربع الثالث 2025 |
الإيرادات | 2٬981 مليون دولار أمريكي |
| 2٬522 مليون دولار أمريكي |
|
أرباح التشغيل | 92 مليون دولار أمريكي | 274 مليون دولار أمريكي | 525 مليون دولار أمريكي | 536 مليون دولار أمريكي |
1 يتألف من قطاعات التشغيل والتي لا تفي بمعايير القطاع الواجب الإبلاغ عنه ضمن موضوع ASC 280 - الإبلاغ القطاعي.
- سجلّت الإيرادات ارتفاعًا بنسبة 18,2%، ويرجع ذلك أساسًا إلى النمو في قطاعي الشحن والخدمات اللوجستية، بما في ذلك الرعاية الصحية.
- حقق هامش التشغيل نسبة 3,1%؛ كما بلغ هامش التشغيل المعدل وغير المتوافق مع المبادئ المحاسبية المقبولة عمومًا 9,2%.
توقعات عام 2026
تقدم الشركة إرشادات معينة على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا لأنه ليس من الممكن التنبؤ بتسوية أو تقديم تسوية تعكس تأثير الأحداث المستقبلية المُحتملة والمختلفة، بما في ذلك تأثير تعديلات المعاشات التقاعدية، أو بعض المبادرات الاستراتيجية، أو غيرها من الأحداث غير المتوقعة، التي سيتم تضمينها في تقارير النتائج (المتوافقة مع المبادئ المحاسبية المقبولة عمومًا) ويمكن أن تكون مادية.
تقوم شركة UPS برفع تقديراتها الإرشادية المالية للربع الأخير والعام بأكمله لعام 2026. بالنسبة للربع الأخير من عام 2026، تتوقع شركة UPS، على أساس موحد، أن تبلغ إيراداتها حوالي 25,7 مليار دولار، وأن يبلغ هامش التشغيل المعدل وغير المتوافق مع المبادئ المحاسبية المقبولة حوالي 3,3 مليار دولار. أمّا بالنسبة للسنة المالية 2026 بأكملها، فإن الشركة تتوقع الآن تحقيق إيرادات موحدة تُقارِب 92,6 مليار دولار، وصافي ربح تشغيلي على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا بنحو 8,75 مليار دولار، في حين تُقدّر ربحية السهم المُخفَّضة على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا بحوالي 7,28 دولار، والتدفق النقدي الحر على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا بنحو 6,1 مليار دولار.
وتؤكد الشركة ما يلي للعام 2026 بأكمله:
- نفقات رأسمالية تُقدّر بحوالي 3,0 مليار دولار
- توزيعات أرباح بنحو 5.4 مليار دولار أمريكي، شريطة موافقة مجلس الإدارة
- معدل ضرائب فعلي يبلغ حوالي 23%
- 1,3 مليار دولار في شكل مساهمات تقاعدية
* "المبالغ المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا (Non-GAAP Adjusted أو Non-GAAP Adj.) مقاييس مالية مُعدّلة لا تخضع لهذه المبادئ. انظر ملحق هذا البيان للاطّلاع على مناقشة حول المقاييس المالية المُعدّلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا، بما في ذلك تسوية مقياس المبادئ المحاسبية المقبولة عمومًا الأكثر صلةً.
†تضمنت نتائج الربع الثالث من عام 2025 مكاسب قبل احتساب الضرائب بقيمة 330 مليون دولار ضمن قطاع حلول سلاسل التوريد، أو ما يعادل 0.30 دولار من ربحية السهم، ناتجة عن صفقة بيع وإعادة استئجار.
جهات الاتصال:
فريق العلاقات الإعلامية في UPS: 404-828-7123 أو pr@ups.com
فريق UPS لعلاقات المستثمرين: 404-828-6059 (الخيار 4) أو investor@ups.com
# # #
معلومات الاجتماع الهاتفي
ستناقش كارول تومي، الرئيس التنفيذي لشركة UPS، وبريان دايكس، الرئيس المالي للشركة، نتائج الربع الثالث مع المستثمرين والمحللين، خلال اجتماع هاتفي الساعة 8:30 صباحًا بتوقيت شرق الولايات المتحدة 16 جمادى الأولى 1448. ستكون هذه المكالمة مفتوحة للآخرين عبر بث مباشر عبر الويب. للوصول إلى Webcast، تفضّل بالانتقال إلى صفحة UPS Investor Relations وانقر فوق "Earnings Conference Call" (اجتماع هاتفي حول الأرباح). توجد معلومات مالية إضافية مُدرجة في الجداول المالية المفصلة، التي يتم نشرها على www.investors.ups.com تحت عنوان "Quarterly Earnings and Financials" (الأرباح ربع السنوية والإحصائيات المالية)، وكما تم تقديمها إلى لجنة الأوراق المالية والبورصة كمستند إثبات لتقريرنا الحالي في نموذج 8-K.
نبذة عن UPS
شركة UPS (المُدرجة في بورصة نيويورك باسم: UPS) واحدة من أكبر الشركات في العالم، بإيرادات بلغت 88,7 مليار دولار في عام 2025، وتقدم مجموعة واسعة من الحلول اللوجستية المتكاملة للعملاء في أكثر من 200 دولة وإقليم. يركز موظفو UPS على بيان غايتها، وهو "دفع عالمنا إلى الأمام عن طريق تقديم ما يهم"، حيث يتبنى حوالي 460 ألف موظف في الشركة استراتيجية يذكرها ببساطة وينفذها بقوة: العميل أولًا. القيادة من قِبل الأفراد. الالتزام بالابتكار. تلتزم UPS بتقليل تأثيرها على البيئة ودعم المجتمعات التي نخدمها في جميع أنحاء العالم. يمكن العثور على المزيد من المعلومات على www.ups.com، وabout.ups.com، وwww.investors.ups.com.
بيانات تطلعية
هذا الإصدار، وتقريرنا السنوي عن النموذج 10-K للسنة المنتهية في 31 ديسمبر 2025، وتقاريرنا الأخرى لدى لجنة الأوراق المالية والبورصات، يحتوي على - وقد يحتوي في المستقبل على - "بيانات تطلعية". تهدف البيانات التي لا تشير إلى حقائق حالية أو تاريخية، وجميع العبارات المصحوبة بكلمات مثل "سوف"، و"نعتقد"، و"نتصور"، و"نتوقع"، و"نقدر"، و"نفترض"، و"نعتزم"، و"نتوقع"، و"نستهدف"، و"نخطط"، والكلمات المماثلة، إلى أن تكون بيانات تطلعية.
نضمِّن، من وقت لآخر، بيانات تطلعية كتابية أو شفوية في المواد الأخرى، التي يتم الكشف عنها للجمهور. قد تتعلق البيانات التطلعية بنيتنا، أو اعتقادنا، أو تنبؤاتنا، أو توقعاتنا الحالية، بشأن اتجاهنا الاستراتيجي، أو الاحتمالات، أو النتائج المستقبلية، أو الأحداث المستقبلية؛ وهي لا تتعلق على نحو صارم بحقائق تاريخية أو حالية. وترى الإدارة أن هذه البيانات التطلعية معقولة كلما يتم الإدلاء بها. ومع ذلك، لا بد من توخي الحذر وعدم الاعتماد بشكل غير مبرر على أي بيانات تطلعية، لأن هذه البيانات لا تتعلق إلا بتاريخ إصدارها، ولا يمكن التنبؤ بالمستقبل، وهذه طبيعته، على وجه اليقين.
تخضع البيانات التطلعية لمخاطر وأوجه عدم يقين معينة قد تتسبب في اختلاف النتائج الفعلية ماديًا عن تجربتنا التاريخية، وتوقعاتنا الحالية، أو نتائجنا المتوقعة. هذه المخاطر وأوجه عدم اليقين تشتمل، على سبيل المثال لا الحصر، على ما يلي: التغيرات التي طرأت على الظروف الاقتصادية العامة في الولايات المتحدة أو على الصعيد الدولي، بما في ذلك نتيجة للتغيرات في سياسة التجارة العالمية، والتعريفات الجمركية الجديدة أو المتزايدة، أو الإغلاقات الحكومية، أو حالة عدم اليقين الجيوسياسي، والتوترات و/أو النزاعات في أو الناشئة عن دول ومناطق مختلفة، بما في ذلك الاتحاد الأوروبي، وأوكرانيا، والاتحاد الروسي، والشرق الأوسط، ومنطقة عبر المحيط الهادئ؛ والمنافسة الكبيرة على المستوى المحلي، والإقليمي، والوطني، والدولي؛ والتغيرات التي طرأت على علاقاتنا مع عملائنا المهمين؛ وقدرتنا على اجتذاب موظفين مؤهلين والاحتفاظ بهم؛ والإضرابات، أو التوقف عن العمل، أو التباطؤ من جانب موظفينا؛ ومتطلبات أمنية مادية أو تشغيلية متزايدة أو أكثر تعقيدًا؛ وحادث كبير يتعلق بالأمن السيبراني، أو زيادة لوائح حماية البيانات؛ وقدرتنا على المحافظة على علامتنا التجارية وسمعة شركتنا؛ والآثار الناجمة عن تغير المناخ العالمي؛ وتعرُّض أعمالنا لحالات انقطاع أو لتأثيرات عليها من خلال الأحداث أو الكوارث الطبيعية أو تلك التي من صنع الإنسان أو الكوارث الطبيعية، بما في ذلك الهجمات الإرهابية، أو الأوبئة، أو الجائحات؛ وتعرُّضنا للتطورات الاقتصادية، والسياسية، والتنظيمية، والاجتماعية، المتغيرة في الأسواق الدولية والناشئة؛ وقدرتنا على تحقيق المزايا المتوقعة من عمليات الاستحواذ، أو الترتيبات المالية، أو المشاريع المشتركة، أو التحالفات الاستراتيجية؛ وآثار التغير في أسعار الطاقة، بما في ذلك البنزين، والديزل، ووقود الطائرات، وغيرها من أنواع الوقود الأخرى، وحالات انقطاع إمدادات هذه السلع؛ والتغيرات في معدل سعر الصرف أو أسعار الفائدة؛ وقدرتنا على التنبؤ بدقة باحتياجاتنا الاستثمارية الرأسمالية المستقبلية؛ والزيادات في نفقاتنا أو التزامات التمويل المتعلقة بصحة الموظف، وصحة المتقاعدين أو مزايا التقاعد أو كليهما؛ وقدرتنا على إدارة نفقات التأمين والدعاوى القضائية؛ والتغيرات في استراتيجية العمل، أو اللوائح الحكومية، أو الظروف الاقتصادية، أو ظروف السوق التي قد تؤدي إلى إضعاف أصولنا؛ والالتزامات الضريبية الإضافية محتملة التحصيل التابعة للولايات المتحدة أو الدولية؛ واللوائح الصارمة بشكل متزايد المتعلقة بتغير المناخ؛ والمطالبات أو الدعاوى القضائية المحتملة المتعلقة بالعمل والتوظيف، والإصابة الشخصية، والأضرار التي تلحق بالمنشآت، والممارسات التجارية، والمسؤولية البيئية وشؤون أخرى؛ والمخاطر الأخرى التي تمت مناقشتها في ملفاتنا التي تُقدم إلى لجنة الأوراق المالية والبورصات من وقت لآخر، بما في ذلك تقريرنا السنوي عن النموذج 10-K للسنة المنتهية في 31 ديسمبر 2025، والتقارير المقدمة لاحقًا. يجب عليك مراعاة القيود المفروضة على البيانات التطلعية، والمخاطر المرتبطة بها، وعدم الاعتماد بشكل مفرط على دقة التنبؤات الواردة في مثل هذه البيانات التطلعية. نحن لا نتعهد بأي التزام لتحديث البيانات التطلعية بحيث تعكس الأحداث، أو الظروف، أو التغييرات في التوقعات، أو وقوع أحداث غير متوقعة بعد تاريخ صدور تلك البيانات، باستثناء ما يقتضيه القانون.
تنشر الشركة بشكل روتيني معلومات مهمة، بما في ذلك البيانات الصحفية، والإعلانات، والمواد المقدمة أو المعروضة في مؤتمرات المحللين أو المستثمرين، وغيرها من البيانات، عن أعمالها ونتائج العمليات، التي قد تُعتبر مهمة للمستثمرين على موقع علاقات المستثمرين الخاص بالشركة عبر www.investors.ups.com. تستخدم الشركة موقعها الإلكتروني كوسيلة للإفصاح عن المواد، والمعلومات غير العامة، وللامتثال لالتزامات الشركة بالإفصاح بموجب اللائحة FD. يجب على المستثمرين مراقبة موقع علاقات المستثمرين الخاص بالشركة بالإضافة إلى متابعة البيانات الصحفية للشركة، وإيداع الملفات إلى لجنة الأوراق المالية والبورصات، والمكالمات الجماعية العامة، وعمليات البث عبر الإنترنت. نحن لا ندمج محتويات أي موقع إلكتروني في هذا التقرير أو أي تقرير آخر نقدمه إلى لجنة الأوراق المالية والبورصات.
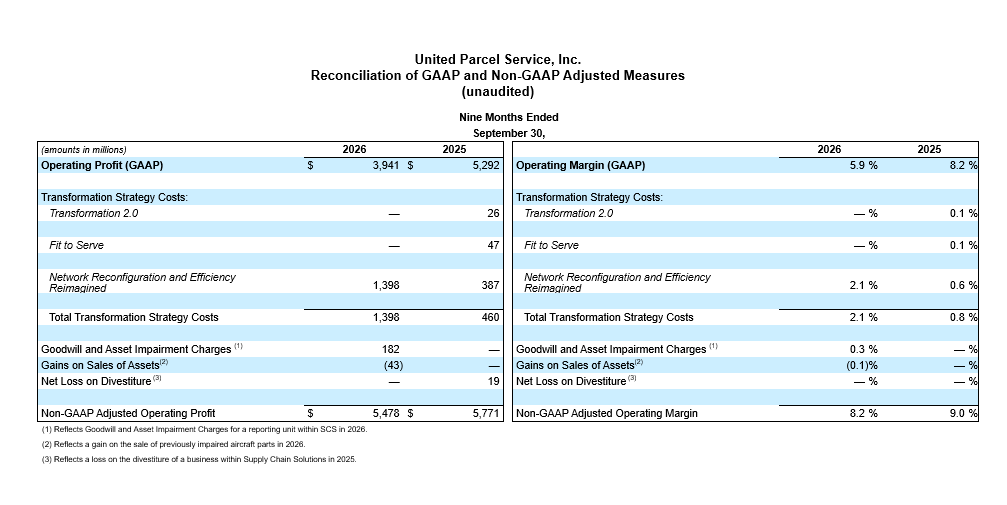
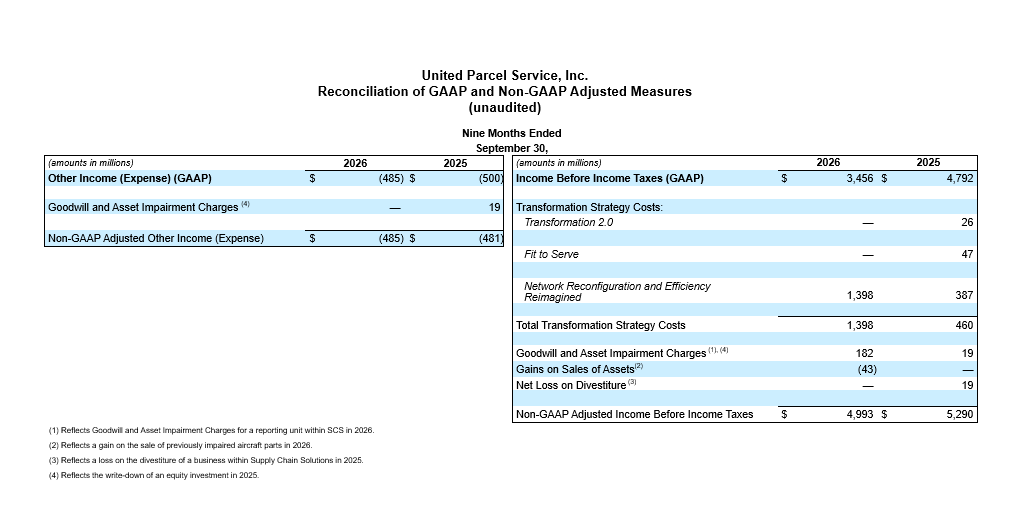
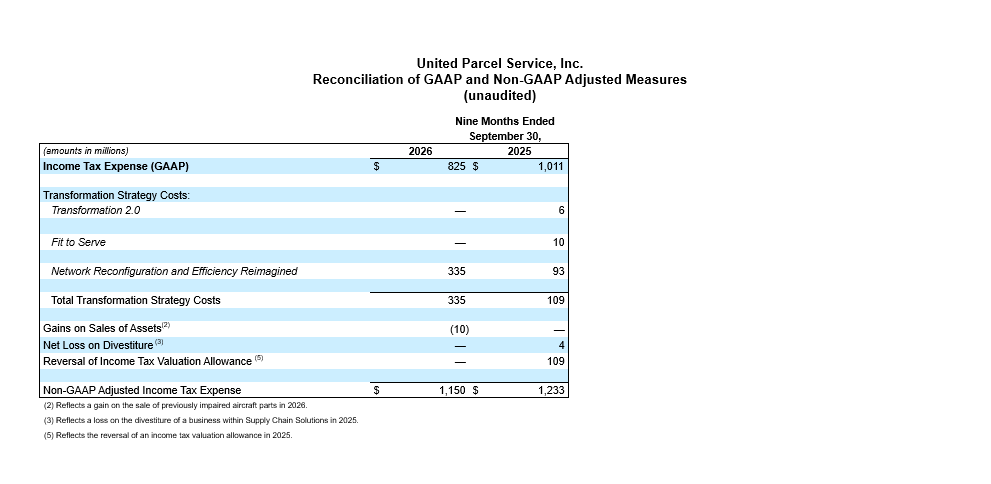
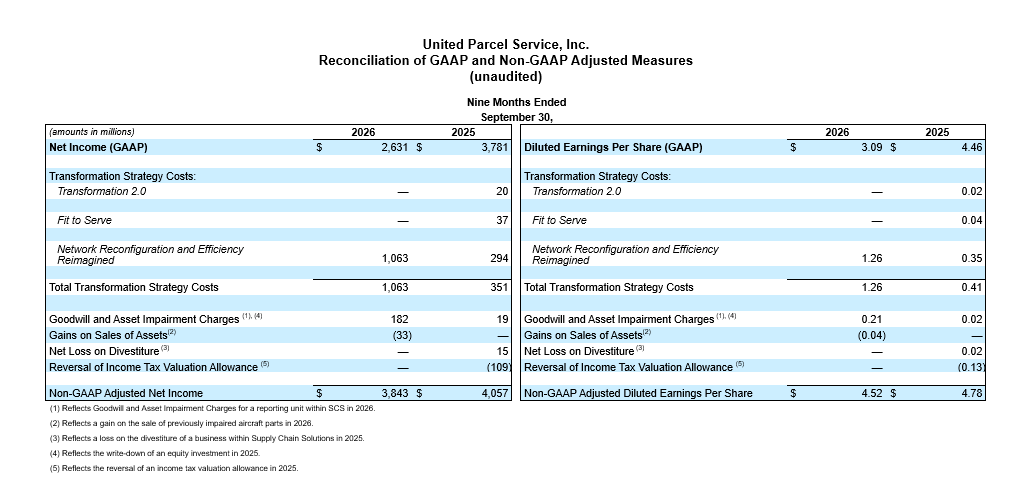
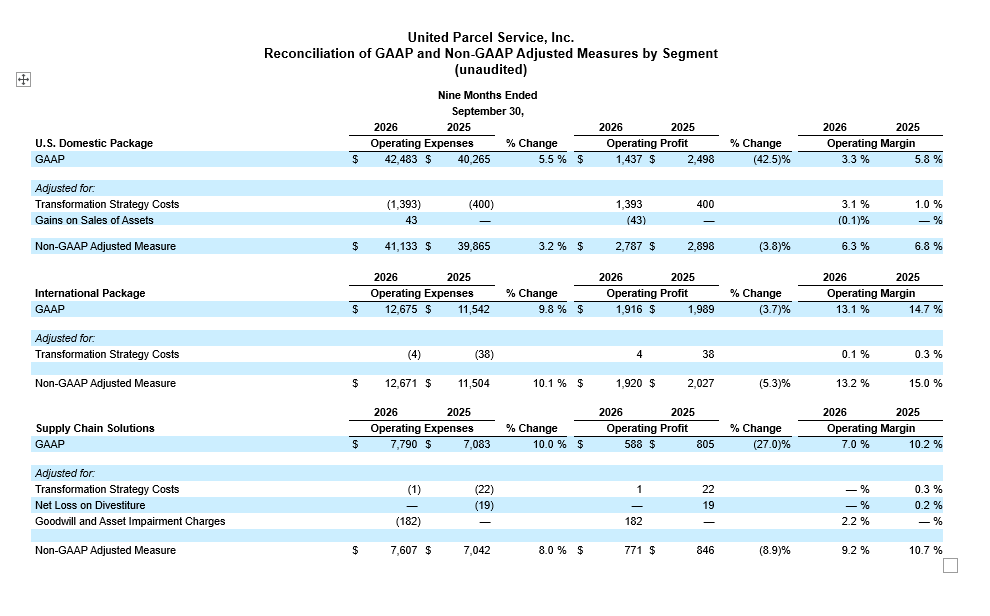
التوفيق بين التدابير المالية المتوافقة مع المبادئ المحاسبية المقبولة عمومًا (GAAP) والتدابير المالية غير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا
نحن نُكمِّل الإبلاغ عن معلوماتنا المالية، المحددة بموجب المبادئ المحاسبية المقبولة عمومًا ("GAAP")، ببعض التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا. تقوم الإدارة بعرض وتقييم أداء الأعمال على أساس المبادئ المحاسبية المقبولة عمومًا وباستبعاد التكاليف والمزايا المرتبطة بهذه التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا. نتيجة لذلك، نعتقد أن عرض هذه التدابير المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا يُمكِّن مستخدمي معلوماتنا المالية بشكل أفضل من عرض وتقييم أداء الأعمال الأساسية من نفس منظور الإدارة.
يجب النظر في المقاييس المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا، بالإضافة إلى، وليس بديلاً عن، نتائجنا المُبلَغ عنها، المُعدَّة وفقًا للمبادئ المحاسبية المقبولة عمومًا. لا تمثل تدابيرنا المالية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا أساسًا محاسبيًا شاملاً، وبالتالي قد لا تكون قابلة للمقارنة مع المقاييس التي تحمل عنوانًا مشابهًا والتي تم الإبلاغ عنها من قِبل الشركات الأخرى.
التدابير المالية المعدلة التطلعية وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا
من وقت لآخر، عند تقديم تدابير مالية معدلة تطلعية وغير متوافقة مع المبادئ المحاسبية المقبولة عمومًا، لا يمكننا تقديم تسويات كمية لمقياس المبادئ المحاسبية المقبولة عمومًا الأكثر ارتباطًا بسبب عدم التيقّن من توقيت أي تعديلات يمكن أن تكون جوهرية في أي فترة، أو مقدارها، أو طبيعتها.
تكاليف استراتيجة التحول
نحن نستبعد تأثير الرسوم المتعلقة بالمبادرات ضمن استراتيجيتنا للتحول. لقد امتدت مبادرات استراتيجية التحول لدينا لعدة سنوات وهي مصممة لتغيير نطاقات وطبقات هيكل مؤسستنا، وعملياتنا، وتقنياتنا وتكوين محفظة أعمالنا بشكل أساسي.
أدت ظروف مختلفة إلى تعجيل هذه المبادرات، بما في ذلك تحديد أولويات بعض الاستثمارات، والتطورات، والتغييرات في المشاهد التنافسية، والضغوط التضخمية، وسلوكيات المستهلكين، وعوامل أخرى بما في ذلك عودة الأوضاع إلى طبيعتها بعد كوفيد والتحويلات في الحجم المنسوبة إلى مفاوضات العمل لعام 2023.
تضمنت استراتيجية التحول لدينا المبادرات التالية:
Transformation 2.0: كما قمنا بتقليص نطاقات الإشراف والمستويات الإدارية، وراجعنا محفظة أعمالنا وطورناها، واستثمرنا في تقنيات معينة لخفض التكاليف، وتعزيز وضوح الرؤية، والحد من الاعتماد على الأنظمة المتقادمة. تمثلت التكاليف المرتبطة ببرنامج Transformation 2.0 في المقام الأول من تكاليف التعويضات والمزايا المتعلقة بتخفيض القوى العاملة لدينا، والرسوم المدفوعة لمستشارين خارجيين. تم إتمام هذه المبادرة في عام 2025.
Fit to Serve: لقد أطلقنا مبادرة Fit to Serve بهدف تعديل حجم أعمالنا لإنشاء نموذج تشغيلي أكثر كفاءةً واستجابةً لديناميكيات السوق، وذلك من خلال تخفيض القوى العاملة، وفي المقام الأول داخل الإدارة. تم إتمام هذه المبادرة في عام 2025.
Network Reconfiguration and Efficiency Reimagined: تهدف مبادرتنا Network of the Future إلى تعزيز كفاءة شبكة الطرود المحلية لدينا في الولايات المتحدة، وذلك من خلال الأتمتة وتوحيد عمليات الفرز التشغيلية. وارتباطًا بتنفيذنا الاستراتيجي للانخفاضات المخطط لها في حجم العمليات من أكبر عملائنا، بدأنا مبادرة Network Reconfiguration في الربع الأخير من عام 2024، والتي جاءت كامتداد لمبادرة Network of the Future. ونعمل بموجب هذه المبادرة على تعزيز دمج المنشآت، والمركبات، والطائرات، والقوى العاملة لدينا، فضلًا عن تنفيذ إعادة تصميم شاملة للعمليات من البداية إلى النهاية من خلال مبادرتنا Efficiency Reimagined.
من خلال هذه المبادرات، وفي الأشهر التسعة الأولى من عام 2026، خفّضنا قوتنا العاملة التشغيلية، وأغلقنا عمليات يومية معينة في المباني المستأجرة والمملوكة، وحققنا عوائد تبلغ نحو 1,8 مليار دولار من هذا البرنامج. ونتوقع تحقيق عوائد تُقارِب 3 مليارات دولار عن عام 2026 بأكمله من هذه المبادرات.
وفي إطار هذه المبادرات، نتوقع أن تستبعد النفقات التشغيلية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة تكاليف تتراوح ما بين 1,4 و1,6 مليار دولار للعام 2026 بأكمله، ترتبط بشكل أساسي بتكاليف فصل الموظفين ورسوم استشارات جهات خارجية، والتي سيُخصّص منها 1,2 مليار دولار لبرنامج Driver Choice. واعتبارًا من 30 سبتمبر 2026، بلغت التكاليف المتكبدة 1,4 مليار دولار خلال عام 2026، بما في ذلك 1,9 مليار دولار في عام 2026، كجزء من هذه المبادرات. في حين اكتملت عمليات خفض حجم الطلبات المُخطّط لها من جانب أكبر عملائنا في الربع الثاني من عام 2026، فإنه ليس من المتوقع أن تنتهي مبادرتنا Efficiency Reimagined حتى الربع الأخير من عام 2027.
نحن لا نعتبر التكاليف ذات الصلة تكاليف عادية لأن كل برنامج يتضمن أنشطة منفصلة ومتميزة تمتد عبر فترات زمنية متعددة، ومن غير المتوقع أن تؤدي هذه التكاليف إلى تحقيق إيرادات إضافية. هذه المبادرات تتجاوز الجهود العادية والمستمرة الرامية إلى تعزيز أداء أعمالنا وربحيتها.
المكاسب والخسائر الرأسمالية من بيع الأصول
لقد سجّلنا سابقًا تسويات غير خاضعة للمبادئ المحاسبية المقبولة عمومًا تعكس الانخفاض في قيمة طائراتنا من طراز MD-11 والمعترف به في الربع الأخير من عام 2025. ونتيجةً لعمليات البيع اللاحقة لقطع الغيار ذات الصلة والتي انخفضت قيمتها سابقًا والمرتبطة بهذه الطائرات، فقد اعترفنا بمكاسب بيعية خلال عام 2026. ونقوم باستكمال عرضنا المالي بمقاييس مالية على أساس معدل وغير متوافق مع المبادئ المحاسبية المقبولة عمومًا تستبعد أثر هذه المكاسب، حيث نرى أن هذه المعالجة تتسق مع الطريقة التي عُرِض بها انخفاض القيمة ذو الصلة في البداية.
صافي الخسائر (المكاسب) الناتجة عن عمليات التصفية
نحن نستبعد تأثير المكاسب والخسائر المتعلقة بتصفية الشركات. نحن لا نعتبر هذه المعاملات جزءًا من عملياتنا المستمرة، كما لا نأخذ أثرها في الحسبان عند تقييم الأداء التشغيلي لوحدات الأعمال، أو اتخاذ القرارات بشأن تخصيص الموارد، أو تحديد مكافآت التعويضات التحفيزية.
انخفاض قيمة الأصول والشهرة
كما نستبعد أثر انخفاض قيمة الشهرة وتكاليف تدنّي قيمة أصول معينة. وبالمثل، لا نأخذ هذه الرسوم بعين الاعتبار عند تقييم الأداء التشغيلي لوحدات الأعمال، أو اتخاذ القرارات بشأن تخصيص الموارد، أو تحديد مكافآت التعويضات التحفيزية.
إلغاء مخصص تقييم ضريبة الدخل
لقد سجلنا سابقًا تسويات غير متوافقة مع مبادئ المحاسبة المقبولة عمومًا للمعاملات التي نتج عنها خسائر رأسمالية في أصول ضريبية مؤجلة لم يكن من المتوقع تحقيقها. ونتيجةً لمبيعات العقارات خلال عام 2025، حقّقنا هذه الخسائر الرأسمالية. نحن نكمل عرضنا التقديمي بتدابير مالية معدلة وغير متوافقة مع المبادئ المحاسبية المقبولة عمومًا والتي تستبعد تأثير انعكاسات مخصصات التقييم مقابل هذه الأصول الضريبية المؤجلة، لأننا نعتقد أن هذه المعاملة تتوافق مع كيفية تحديد مخصص التقييم في البداية.
التكلفة المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا لكل قطعة
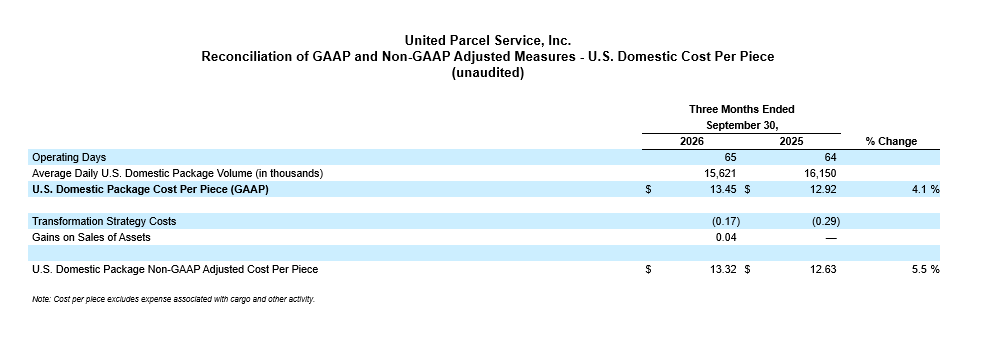
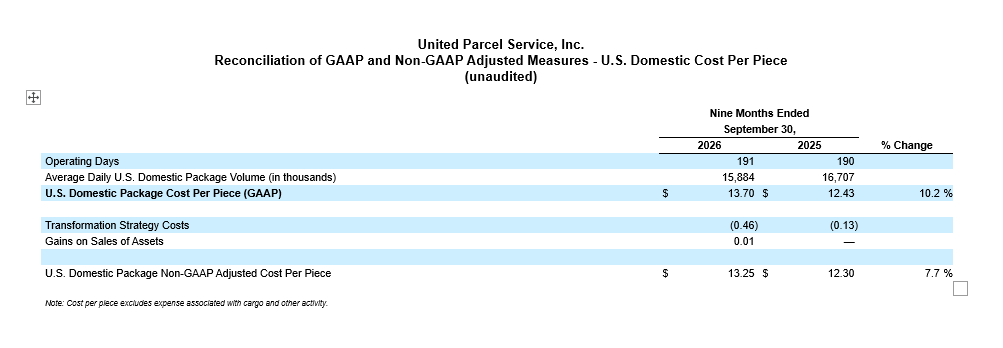
نحن نقوم بتقييم كفاءة عملياتنا باستخدام مقاييس مختلفة، بما في ذلك التكلفة المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا لكل قطعة. تُحتسب التكلفة المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا لكل قطعة في أي فترة زمنية على أنها نفقات تشغيل معدلة وغير متوافقة مع المبادئ المحاسبية المقبولة عمومًا في فترة مقسومة على الحجم الإجمالي لتلك الفترة. نظرًا لأن النفقات التشغيلية المعدلة وغير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا تستبعد التكاليف أو الرسوم التي لا نعتبرها جزءًا من الأداء التجاري الأساسي عند مراقبة وتقييم الأداء التشغيلي لوحدات أعمالنا، أو اتخاذ القرارات بشأن تخصيص الموارد، أو تحديد مكافآت التعويضات التحفيزية، فإننا نعتقد أن هذا هو المقياس المناسب الذي يمكن أن نستند إليه في المراجعات والتقييمات لكفاءة أدائنا التشغيلي.
التدفق النقدي الحر
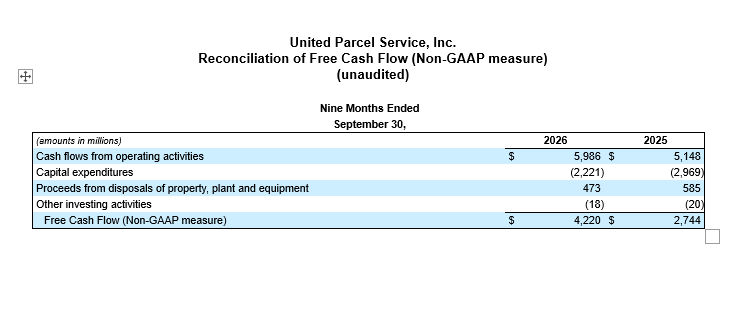
نحن نحسب التدفق النقدي الحر بوصفه تدفقات نقدية من الأنشطة التشغيلية، مطروحًا منها النفقات الرأسمالية والعائدات المكتسبة من بيع الممتلكات والمنشآت والمعدات، بالإضافة إلى، أو ناقص، صافي التغيرات في أنشطة الاستثمار الأخرى. ونرى أن التدفق النقدي الحر هو مؤشر مهم لمقدار النقد الناتج عن عملياتنا التجارية المستمرة، ونستخدم ذلك كمقياس للنقد الإضافي المتاح للاستثمار في أعمالنا، والوفاء بالتزاماتنا المتعلقة بالديون، وإعادة الأموال النقدية إلى المساهمين.