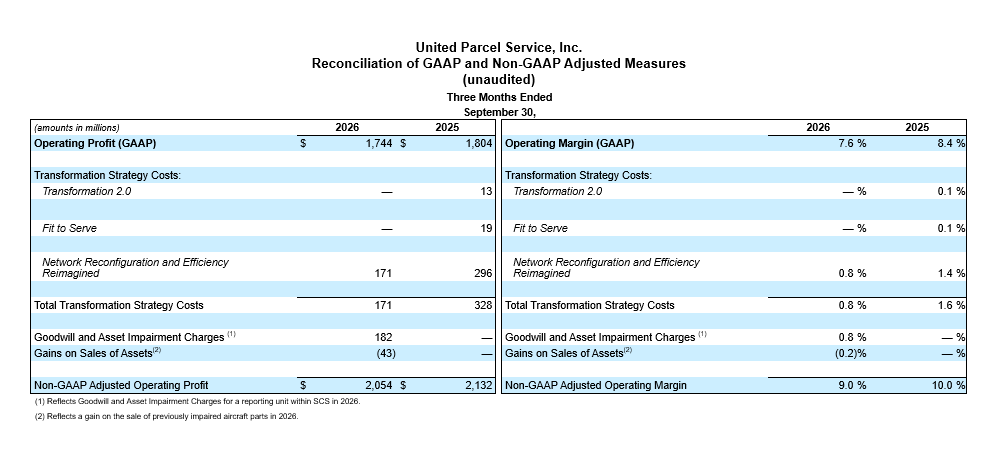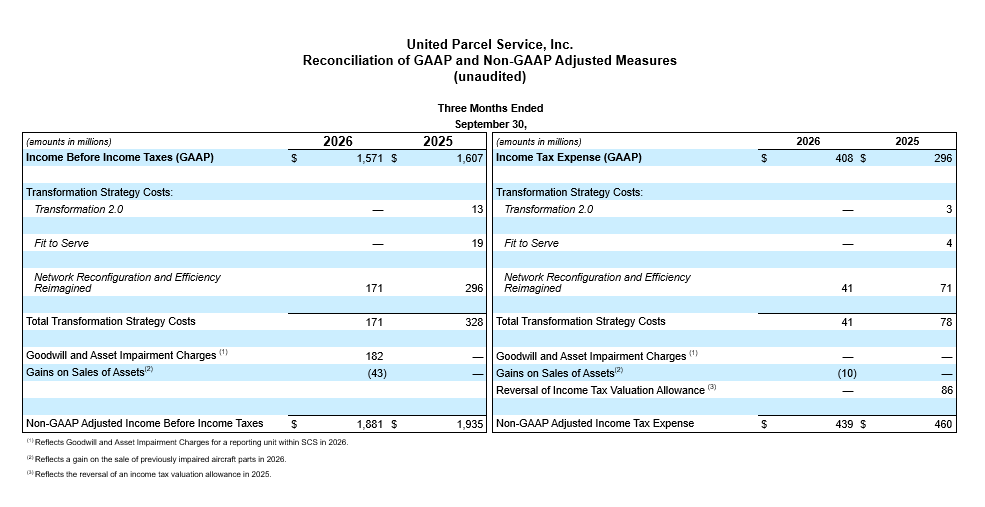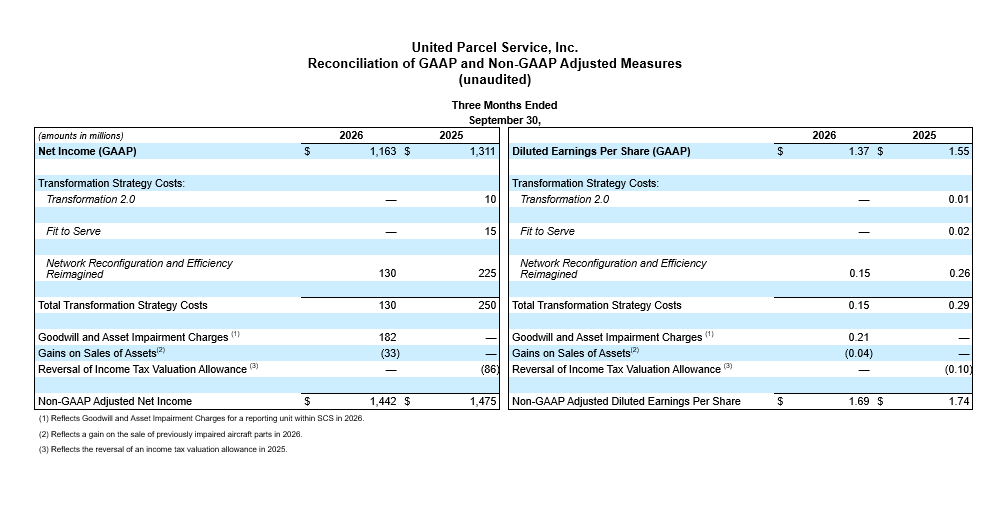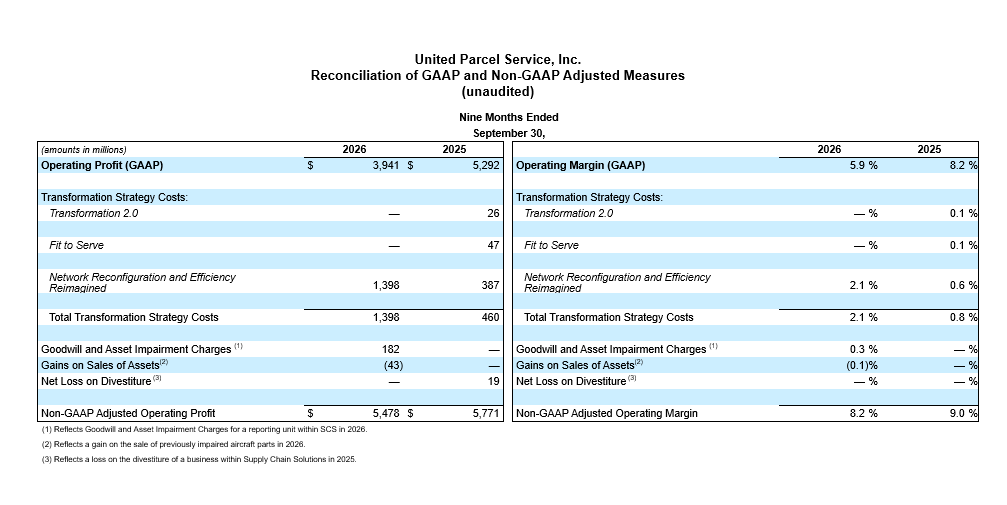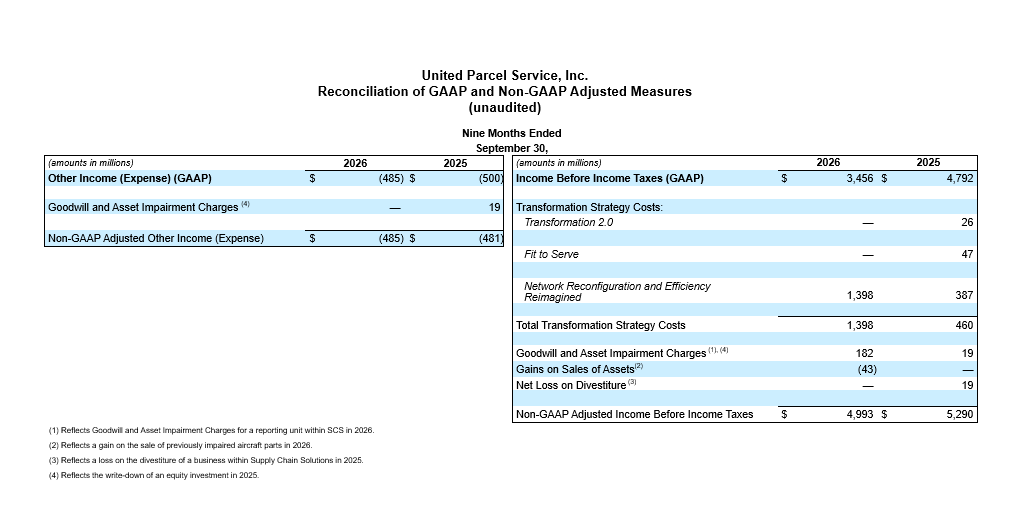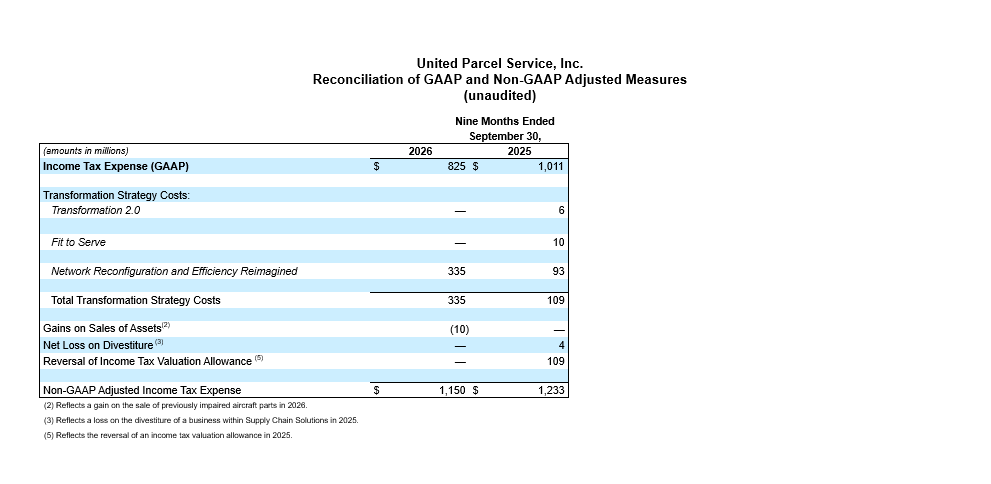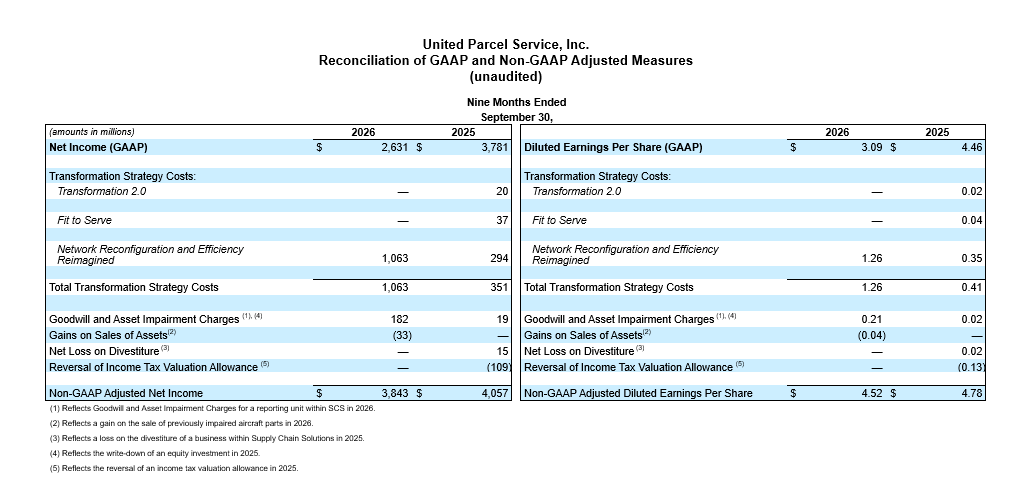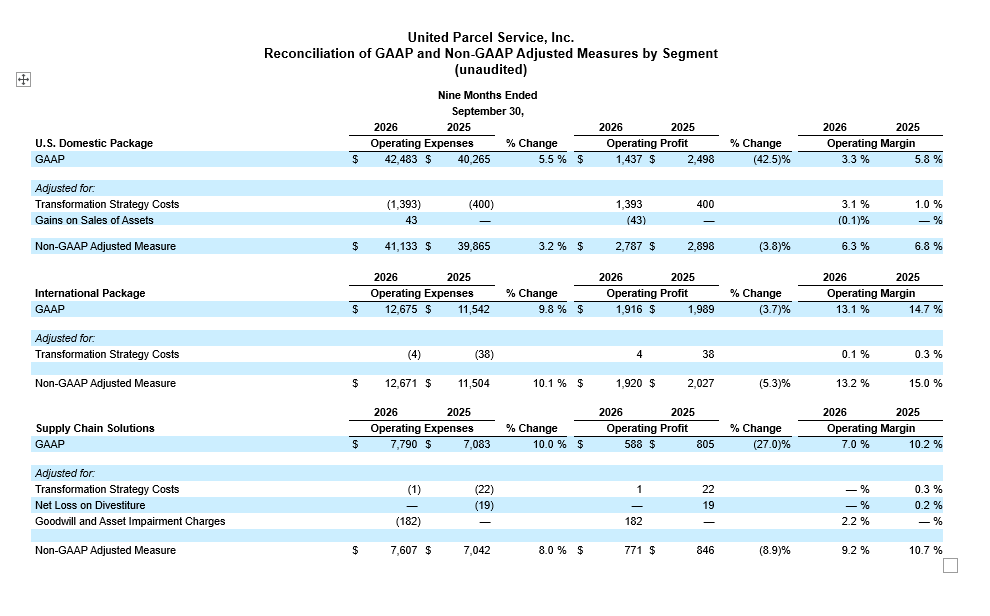
- 合并营业利润率为 7.6%;非 GAAP 调整后合并营业利润率* 为 9.0%
- 摊薄每股收益为 1.37 美元;非 GAAP 调整后摊薄每股收益为 1.69 美元
- 上调 2026 年第四季度财务指引
- 上调 2026 年全年合并营收预期至约 926 亿美元,非 GAAP 调整后营业利润至约 87.5 亿美元,以及非 GAAP 调整后摊薄每股收益至约 7.28 美元
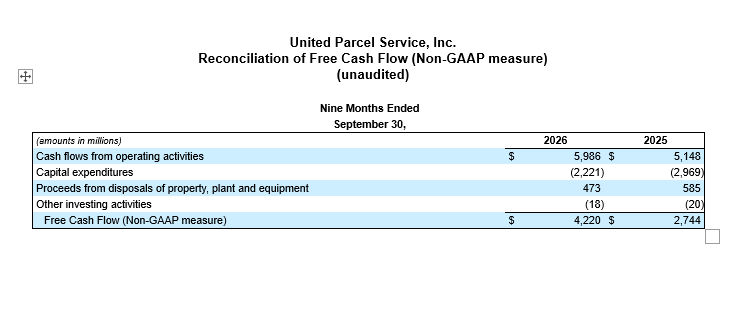
- 上调非 GAAP 调整后自由现金流目标至约 61 亿美元
亚特兰大 – 2026 年 10 月 27 日 – UPS(NYSE:UPS)今日公布 2026 年第三季度合并营收为 229 亿美元。综合营业利润为 17 亿美元;非公认会计准则调整后的合并营业利润为 21 亿美元。摊薄每股收益为 1.37 美元;非 GAAP 调整后摊薄每股收益为 1.69 美元†。
2026 年第三季度,GAAP 业绩包含 2.79 亿美元(合每股摊薄收益 0.32 美元)的净费用,其中包括 1.3 亿美元税后转型战略成本,以及与 Supply Chain Solutions 商誉减值相关的 1.82 亿美元费用,部分被出售 MD-11 资产获得的 3300 万美元收益所抵消。
UPS 首席执行官 Carol Tomé 表示:“我想感谢所有 UPS 员工对客户的坚定承诺,以及他们再次交付了又一个表现强劲的季度。我们第三季度的业绩表明,在高端业务增长和网络效率提升的推动下,我们的业务基础持续得到强化。随着发展势头不断增强,我们正以强劲的姿态迈入假日发运旺季,我们拥有历史上自动化程度最高、效率最高的网络。鉴于我们在业务中看到的强劲势头,我们正在上调全年财务指引。”
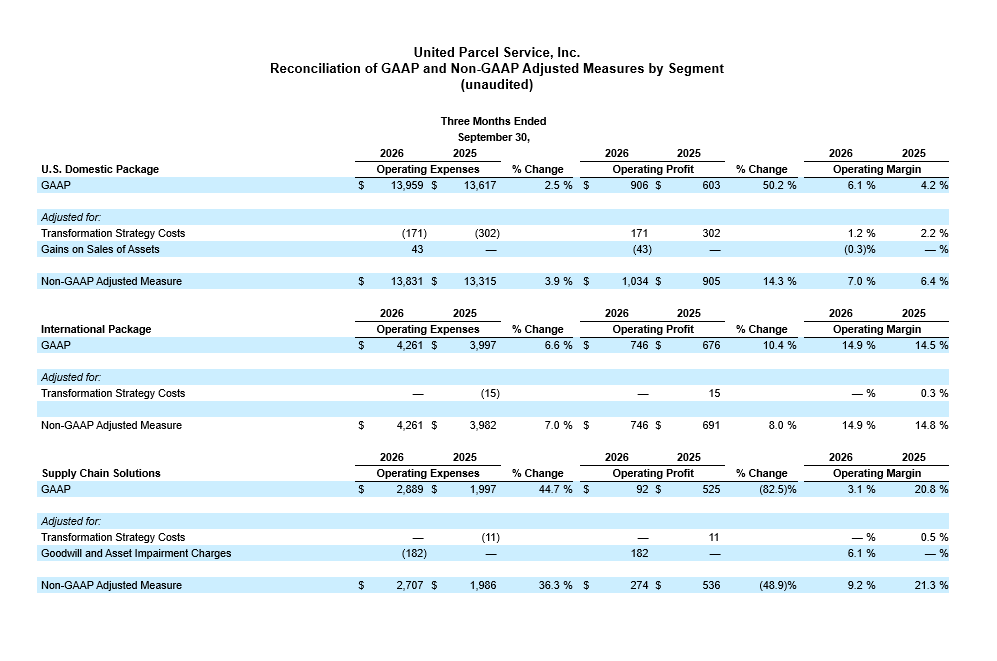
美国国内业务
| 第 3 季度 2026 | 非 GAAP 调整后的 第三季度2026 | 第 3 季度 2025 | 非 GAAP 调整后的 第三季度2025 |
营收 | 14,865 百万美元 |
| 14,220 百万美元 |
|
营业利益 | 906 百万美元 | 1,034 百万美元 | 603 百万美元 | 905 百万美元 |
- 每件收入增长 4.5%,因而总收入增长了 6.1%。
- 营业利润率为 6.1%;非 GAAP 调整后营业利润率为 7.0%。
国际业务
| 第 3 季度 2026 | 非 GAAP 调整后的 第三季度2026 | 第 3 季度 2025 | 非 GAAP 调整后的 第三季度2025 |
营收 | 5,007 百万美元 |
| 4,673 百万美元 |
|
营业利益 | 746 百万美元 | 746 百万美元 | 676 百万美元 | 691 百万美元 |
- 在每件收入增长 15% 的推动下,总收入增长了 7.1%。
- 按 GAAP 口径和非 GAAP 调整后口径计算的营业利润率均为 14.9%。
供应链解决方案1
| 第 3 季度 2026 | 非 GAAP 调整后的 第三季度2026 | 第 3 季度 2025 | 非 GAAP 调整后的 第三季度2025 |
营收 | 2,981 百万美元 |
| 2,522 百万美元 |
|
营业利益 | 92 百万美元 | 274 百万美元 | 525 百万美元 | 536 百万美元 |
1 包括不符合 ASC Topic 280 – 分部报告下的可报告分部标准经营部分。
- 营收同比增长 18.2%,主要得益于货运代理及物流业务(含医疗健康领域)的增长。
- 营业利润率为 3.1%;非 GAAP 调整后营业利润率为 9.2%。
2026 年展望
公司可在非 GAAP 调整后的基础上提供一定指导,原因是无法预测各种潜在未来事件(包括养老金调整、某些战略计划或其他非常规事件),也无法提供反映这些事件所造成的影响的协调信息,这些事件可能包括在报告的 (GAAP) 业绩范围内,而且可能属于重大事项。
UPS 正在上调其第四季度和 2026 年全年财务指引。对于 2026 年第四季度,按合并基准计算,UPS 预计收入约为 257 亿美元,非 GAAP 调整后营业利润约为 33 亿美元。对于 2026 年全年,公司目前预计合并收入约为 926 亿美元,非 GAAP 调整后营业利润约为 87.5 亿美元,非 GAAP 调整后稀释每股收益约为 7.28 美元,非 GAAP 调整后自由现金流约为 61.1 亿美元。
公司确认 2026 全年的以下预期:
- 资本支出约为 30 亿美元
- 股息支付约为 54 亿美元,尚待董事会批准
- 实际税率约为 23%
- 养老金缴款为 13 亿美元
*非 GAAP 调整后金额均为非公认会计准则调整后的财务指标。有关非 GAAP 调整后财务指标的说明,包括与最直接可比的 GAAP 指标之间的调节表,请参见本新闻稿附录。
†2025 年第三季度业绩包括供应链解决方案业务中因售后回租交易产生的 3.3 亿美元税前收益,即每股收益 0.30 美元。
联系人:
UPS 媒体关系:404-828-7123 或 pr@ups.com
UPS 投资者关系:404-828-6059(选项 4)或 investor@ups.com
# # #
视频会议信息
UPS 首席执行官 Carol Tomé 和首席财务官 Brian Dykes 将于 2026 年 10 月 27 日 美国东部时间上午 8:30 举行电话会议,与投资者和分析师讨论第三季度的业绩。其他人将可通过实时网络直播参与视频会议。如需参加电话会议,请访问 UPS 投资者页面,并点击“营收电话会议”。其他财务信息包括在 www.investors.ups.com 上“季度收益和财务”下公布的详细财务清单,这些清单作为目前的 8-K 表格报告的附件提交给美国证券交易委员会 (SEC)。
关于 UPS
UPS(纽约证券交易所代码:UPS)是全球最大公司之一,2025 年营收为 887 亿美元,为 200 多个国家和地区的客户提供广泛的物流整合方案。公司专注于“执行意义深远的递送服务,推动世界向前迈进”的宗旨,公司大约 460,000 名员工大力支持这一简单明了且执行得力的战略:客户至上。以人为本。致力创新。UPS 致力于减少其对环境的影响,并为我们在全球所服务的社区提供支持。如需获取更多信息,请参见www.ups.com、about.ups.com 以及 www.investors.ups.com。
前瞻性陈述
本新闻稿、我们截至 2025 年 12 月 31 日的 10-K 表格年度报告,以及我们向美国证券交易委员会提交的其他文件包含并且将来可能包含“前瞻性陈述”。除了对于现时事实或过往事实的陈述之外,所有包括“将”、“相信”、“计划”、“预期”、“预估”、“假定”、“打算”、“期望”、“目标”、“方案”和类似的条款,均意指前瞻性陈述。
我们也不时在其他公开揭露数据中提供包含书面或口头的前瞻性陈述。此前瞻性陈述可能与关于我们战略方向、前景、未来结果或未来活动的意图、信念、预测或预期有关;这些并不与过往或现时事实确切相关。管理层相信这些前瞻性陈述到时候会是合理的。但是,应注意不应过度依赖任何前瞻性陈述,因为此类陈述仅在陈述当时和未来无法预测定性的情况。
前瞻性陈述受某些风险和不确定性限制,可能导致实际结果与历史经验和现行期望或预期的结果有显著的不同。这些风险和不确定性包括但不限于:这些风险因素包括:美国或国际总体经济状况的变化,例如全球贸易政策变动、新增或提高关税、政府停摆,或因欧盟、乌克兰、俄罗斯联邦、中东及跨太平洋地区等地缘政治不确定性、紧张局势和/或冲突所引发的影响;在地方、区域、国家及国际层面面临的重大竞争压力;与重要客户之间关系的变化;公司吸引和留住合格员工的能力;员工罢工、停工或怠工;更高或更复杂的物理或运营安全要求;发生重大网络安全事件,或数据保护法规日趋严格;维护公司品牌形象和企业声誉的能力;全球气候变化带来的影响;自然或人为事件或灾害(包括恐怖袭击、流行病或大流行病)对公司业务造成的中断或影响;国际及新兴市场中经济、政治、监管及社会发展不断变化所带来的风险;公司能否实现收购、处置、合资或战略联盟所带来的预期收益;汽油、柴油、航空燃油及其他燃料等能源价格变动,以及这些大宗商品供应中断所造成的影响;汇率或利率变动;公司准确预测未来资本投资需求的能力;与员工健康、退休人员健康及/或养老金福利相关的费用或资金义务增加;公司管理保险及理赔费用的能力;因业务战略、政府法规或经济/市场状况变化可能导致资产发生减值;可能产生的额外美国或国际税务负债;与气候变化相关的日益严格的监管要求;可能发生的与劳动就业、人身伤害、财产损失、商业行为、环境责任及其他事项相关的索赔或诉讼;以及公司不时向美国证券交易委员会提交的文件(包括截至 2025 年 12 月 31 日年度的 10-K 表年度报告及之后提交的报告)中讨论的其他风险。您应该考虑与前瞻性陈述相关的限制和风险,而非过度仰赖这类前瞻性陈述中所包含的预测准确性。除非法律规定所规定之外,我们并不承担任何更新前瞻性声明以反映在这些声明后发生的事件、情形、期望变化或意外事件的义务。
公司定期在公司的投资者关系网站 (www.investors.ups.com) 上发布重要信息,包括新闻稿、公告、在分析师或投资者会议上提供或展示的材料,以及有关公司业务和运营业绩的其他声明,这些信息可能被视为对投资者具有重大意义。公司将其网站作为披露重大非公开信息以及履行 FD 条例规定的公司披露义务的一种方式。投资者除了关注公司的新闻发布、向美国证券交易委员会提交的文件、公开电话会议和网络广播外,还应关注公司的投资者关系网站。我们不会将任何网站的内容纳入本报告或向美国证券交易委员会提交的任何其他报告中。
GAAP 与非 GAAP 调整后财务指标调节
我们使用某些非 GAAP 调整后财务指标来增补依据一般公认会计原则(简称“GAAP”)确定的财务信息报告。管理层在剔除与这些非 GAAP 调整后财务指标相关的成本和收益后,按照 GAAP 来审查和评估业绩。因此,我们认为,提供这些非 GAAP 调整后财务指标可以让我们的财务信息的使用者更好地从与管理层相同的视角来审查和评估基本业绩。
非 GAAP 调整后财务指标应被视为对我们根据 GAAP 编制的报告结果的补充,而不是替代。我们的非 GAAP 调整后财务指标不代表综合会计基础,因此可能无法与其他公司报告的类似名称的指标进行比较。
前瞻性非 GAAP 调整后财务举措
当我们展现前瞻性非 GAAP 调整后财务指标时,我们无法提供关于最关联 GAAP 指标的量化核对,原因时任何调整的时间、数量或特性有所不同,材料的时间可能存在差异。
转型战略成本
我们排除了与公司转型战略相关活动所产生费用的影响。我们的转型战略活动已经持续数年,力求从根本上改变我们的组织结构、流程、技术和业务组合构成的跨度和层级。
多种情况促成了这些举措的启动,包括对部分投资的识别与优先排序、竞争格局的变化、通胀压力、消费者行为的变化,以及其他因素(如后疫情时期的正常化和 2023 年劳资谈判导致的业务量分流)。
我们的转型战略包括以下举措:
转型 2.0:我们压缩了管理层级与幅度,对业务组合进行了审视与优化,并投资了若干关键技术,旨在降低成本、提升运营透明度,并减少对旧有系统的依赖。“转型2.0”计划所产生的相关成本,主要来自两方面:一是因裁员而发生的员工薪酬与福利开支,二是向第三方咨询机构支付的费用。该倡议已于 2025 年完成。
Fit to Serve:我们实施了 Fit to Serve 计划,通过裁减约 14,000 个工作岗位(主要是管理层),合理调整业务规模,,建立更加高效的运营模式,增强了对不断变化的市场环境的响应能力。该倡议已于 2025 年完成。
网络重组和效率重构:我们的“未来网络”计划正在通过自动化和运营分拣整合,提升我们美国国内包裹网络的效率。结合我们针对最大客户计划业务量下降所采取的战略执行,我们在 2024 年第四季度启动了网络重构计划,该计划是“未来网络”的扩展,在此计划下,我们正进一步整合设施、车辆、飞机和员工队伍,并通过我们的效率重塑计划执行端到端流程重新设计。
通过这些举措,在 2026 年前九个月,我们缩减了运营人员,关闭了租赁和自有建筑的部分日常运营,并实现了约 18 亿美元的计划收益。我们预计 2026 年全年将从这些举措中实现近 30 亿美元的收益。
作为这些举措的一部分,我们预计 2026 年全年非 GAAP 调整后营业费用将排除 14 亿至 16 亿美元的成本,主要与员工遣散费和第三方咨询费有关,其中 12 亿美元与“驾驶员选择计划”相关。截至 2026 年 9 月 30 日,作为这些举措的一部分,我们在 2026 年期间已产生 14 亿美元的成本,总成本达 19 亿美元。虽然最大客户计划中的业务量削减已于 2026 年第二季度完成,但我们的“效率重塑”计划预计要到 2027 年第四季度才会结束。
我们认为相关成本不属于常规性支出,因为每项计划均涉及跨越多个会计期间的独立且不同的具体活动,且该等成本预计不会直接带动增量收入。这些计划超出了我们为提升业务绩效和盈利能力而开展的日常持续性改进工作的范畴。
资产出售的收益与损失
我们此前对 2025 年第四季度确认的 MD-11 飞机减值进行了非 GAAP 调整。由于随后出售了与这些飞机相关的此前已减值部件,我们在 2026 年期间确认了出售收益。我们采用排除这些收益影响的非 GAAP 调整后财务指标来补充我们的列报,因为我们认为这种处理方式与相关减值最初的列报方式保持一致。
资产剥离的净亏损(收益)
我们排除与业务剥离相关的收益和损失的影响。我们并不将这些交易视为持续经营的一部分,在评估业务部门运营绩效、资源分配决策或激励薪酬奖励决定时,也不考虑其影响。
商誉和资产减值
我们排除商誉和特定资产减损费用影响。在评估业务部门运营绩效、资源分配决策或激励薪酬奖励决定时,我们不考虑这些费用。
所得税计价备抵
我们此前对导致资本损失递延所得税资产(且预计不会实现)的交易进行了非 GAAP 调整。由于 2025 年期间的资产出售,我们实现了这些资本损失。我们在财务呈报中补充采用非 GAAP 调整财务指标,排除针对这些递延税项资产估值准备转回的影响,因为我们认为这种处理方式与最初设立估值准备时的会计处理一致。
非 GAAP 调整后每货件成本
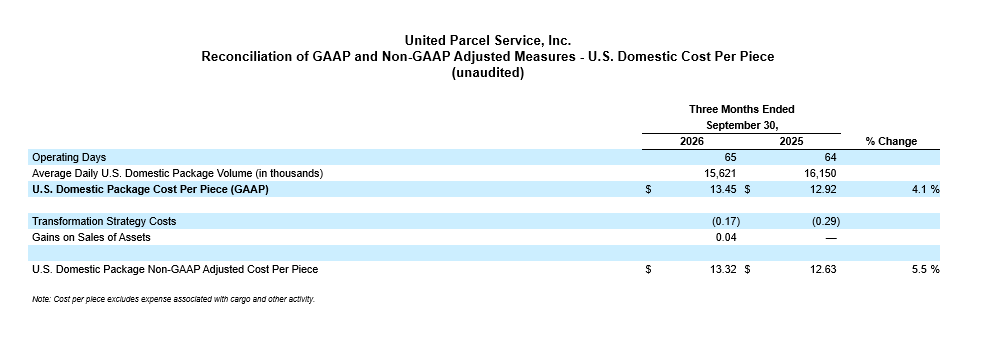
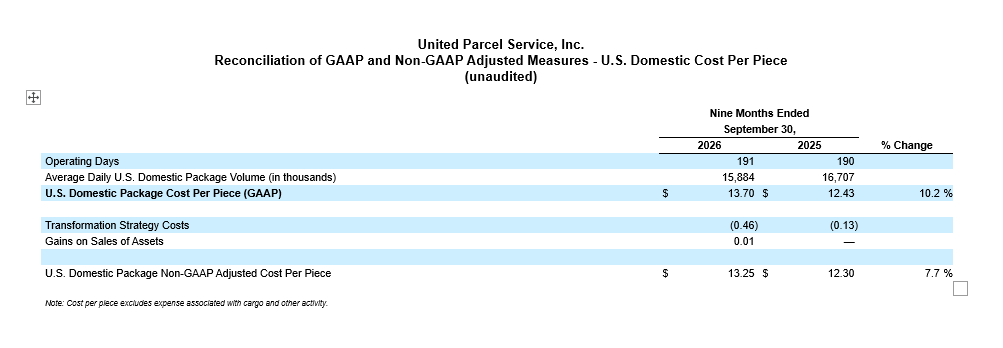
我们使用包括非 GAAP 调整后每货件成本在内的各种指标来评估我们的运营效率。任一期间的每件包裹非 GAAP 调整后单件成本,均按非 GAAP 调整后营业费用除以总业务量计算得出。由于非 GAAP 调整后营业费用排除了我们在监控和评估业务部门运营绩效、做出资源分配决策或激励薪酬奖励决定时不视为基础业务表现一部分的成本或费用,我们认为这是用于审查和评估我们运营绩效效率的适当指标。
自由现金流量
我们计算自由现金流量的方式是:在营业活动所得现金流量小于资本支出时,将来自不动产、厂房和设备处理的收入,加上或扣除财务其他投资活动的净变动。我们认为,自由现金流量是重要的指标,可了解当前业务运营产生的现金有多少,而且我们运用此指标评估可投入于投资业务、承担债务及回馈给股东的增量现金。